
O Paris Mondial de l’Automobile de 2026 acabou de mostrar a resiliência da indústria automotiva da Europa, com OEMs revelando novos produtos e conceitos para combater um tsunami de produtos chineses. No entanto, por trás das grandes arquibancadas e dos designs nostálgicos, permanece uma questão mais fundamental: as montadoras europeias podem ser competitivas contra esses novos pagadores? As discussões na Cúpula anual da PFA reforçaram a urgência de enfrentar o desafio, com os líderes da indústria pedindo políticas industriais europeias mais fortes, flexibilidade regulatória e alguma proteção.
Esses eventos aconteceram enquanto a eletrificação estava se acelerando devido ao aumento dos preços dos combustíveis e ao aumento das ofertas de BEV. Em toda a região, os BEVs atingiram 29% (38% na França) em agosto vs. 20% há um ano e 23% YTD. Naquele mês, os HEVs ficaram em 38% e os PHEVs em 11%. Em paralelo, os veículos ICE (gás e diesel) totaliram 24% abaixo dos 33%. O impulso da eletrificação continua crescendo.
Um tsunami chinês está se formando em toda a Europa
O impulso dos OEMs chineses é impossível de ignorar. Cerca de 15 marcas chinesas agora capturam mais de 10% do mercado europeu, aproximadamente o dobro de sua participação em 2025 e mais do que as marcas japonesas combinadas. Sua participação de mercado até se aproxima de 25% para PHEVs. Além disso, as recentes exportações chinesas para a Europa supostamente excedem em muito suas vendas atuais, sugerindo uma disposição para acelerar sua expansão.
BYD ilustra a velocidade dessa transformação. Seu volume de vendas francês está se aproximando da metade do das marcas Volkswagen ou Toyota, enquanto ficou em 11o lugar em setembro, à frente de vários fabricantes estabelecidos. MG ficou em 12o lugar. Kia, Audi e Hyundai seguiram nas posições 13 a 15. Os OEMs chineses não são mais jogadores marginais competindo principalmente no preço: eles estão se tornando concorrentes convencionais em vários segmentos e sua presença física no Mondial refletia claramente essa postura.
Os OEMs chineses combinam custos competitivos, forte experiência em baterias, ciclos de desenvolvimento mais curtos, bem como veículos cada vez mais sofisticados. Por outro lado, seus produtos apresentam principalmente um design sem graça e não têm reconhecimento da marca. No entanto, a implicação é clara: os fabricantes europeus enfrentam um desafio competitivo estrutural, não apenas um aumento temporário nas importações.
O Salão Automóvel de Paris: A Europa Contra-Atacam
A 91a edição do Mondial, 128 anos após a primeira obra, demonstrou que a indústria automotiva europeia está longe de ceder a derrota. Participaram cerca de 40 marcas regionais, além de aproximadamente 20 chineses e dois americanos, Lucid e Tesla, com pequenas cabines. Isso representou uma recuperação significativa da edição de 2022, que atraiu uma seleção muito mais estreita de fabricantes internacionais, e uma expansão em comparação com 2024. Para referência, havia 9 marcas chinesas em 2024, todas localizadas em um salão dedicado.
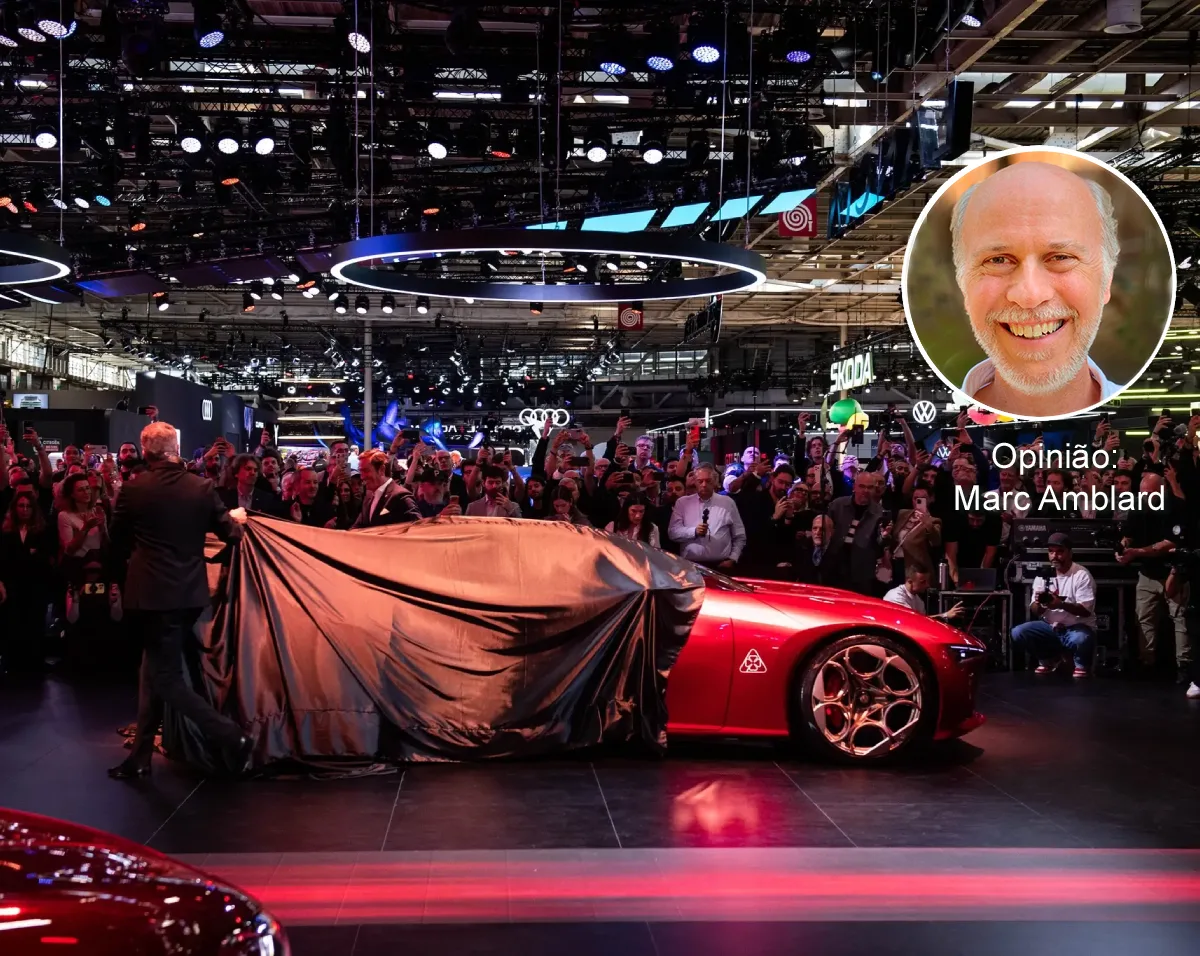
OEMs europeus recuperaram espaço de exposição, apresentando estratégias ambiciosas de produtos. A Renault e a Stellantis implantaram aproximadamente 5.000 m2 cada, ressaltando sua determinação em confrontar os OEMs chineses em seu território. Ambos os grupos enfatizaram veículos-conceito e carros menores e mais acessíveis. A Stellantis apresentou cerca de 60 veículos de oito marcas e nove conceitos. A Renault construiu o recente R5, R4 e Twingo elétrico, apresentando seu E-Space e os lindos conceitos Alpine A310 (veja acima).
A Stellantis também explorou o território emocional com um conceito Citroën 2CV, um BEV desenvolvido com a Leapmotor a ser lançado em 2028 com um preço de cerca de 15 mil euros. O grupo apresentou outras reinterpretações de modelos icônicos, como o eT16 (veja abaixo com 2 conceitos de CV e Alfa Romeo).
Esta estratégia neo-retrô é mais do que um exercício de estilo. Os OEMs europeus estão buscando estabelecer uma conexão emocional com os clientes, em parte para compensar o diferencial de custo com os concorrentes chineses. Isso deve dar aos europeus tempo extra para recuperar o atraso, embora hoje o preço seja o primeiro critério ao comprar um carro.
Fabricantes chineses estão cobrindo o mercado
Uma diferença marcante para este show foi a distribuição de marcas chinesas pelas salas de exposições. Em vez de serem confinados a uma área dedicada como em 2024, eles foram distribuídos pelos corredores, entre seus concorrentes europeus. Por exemplo, Cherry e suas submarcas Omoda e Jaecoo enfrentaram Volkswagen, Skoda e Cupra, enquanto Zeekr, Denza e Aito estavam ao lado da Mercedes-Benz, visando a marca alemã.
Seus produtos também refletiram uma evolução significativa. Ofertas chinesas anteriores muitas vezes enfatizavam veículos muito grandes ou carros elétricos pequenos e baratos. Este ano, a gama foi consideravelmente mais ampla, com mais modelos adaptados aos gostos europeus, essencialmente na faixa de 20 a 50 mil euros.
Certas marcas estão claramente se movendo no mercado de luxo. Xpeng apresentou um grande SUV elétrico de três fileiras a partir de €75.000. A Denza, sua marca irmã dentro do grupo Geely, tinha um conversível de 180 mil euros e 1600 hp em exibição (veja abaixo). A Aito apresentou uma extensa linha orientada para o luxo antes de sua entrada europeia planejada em 2027. O apelo por margens mais altas é tentador.
A Cúpula da PFA: Um Apelo à Soberania Industrial Europeia
A Cúpula anual da PFA forneceu uma perspectiva complementar sobre os desafios da indústria europeia. Os executivos concordaram amplamente que precisa de uma adaptabilidade mais rápida, uma execução mais rápida e uma estratégia industrial europeia coerente. Suas partes interessadas estão claramente prontas para lutar e exigir condições equitativas.
Antonio Filosa, CEO da Stellantis, pediu maior flexibilidade nos regulamentos de emissões, incluindo a média do cálculo CAFE para evitar a abrupta etapa regulatória de 2030. Ele também defendeu incentivos para pequenos veículos elétricos, bem como requisitos de conteúdo local e transferência de tecnologia.
Oliver Blume, CEO do Grupo Volkswagen, destacou o alinhamento emergente entre a VW, a Stellantis e a Renault, que representam 60% da produção europeia. Seu objetivo comum é garantir que os veículos vendidos na Europa sejam elétricos, acessíveis e fabricados na região. Um limite de conteúdo local de cerca de 70% é fundamental para esta proposta.
Christophe Périllat, CEO da Valeo, enfatizou a importância estratégica da velocidade e da flexibilidade, não mais apenas da escala e do gerenciamento de custos. Ele vê a IA como um grande diferencial, particularmente em P&D e fabricação, mas também em produtos. 35% das linhas de código dos fornecedores já são geradas por IA.
François Provost, CEO da Renault, reforçou a necessidade de EVs acessíveis, metas de CO2 mais flexíveis e uma ambição industrial europeia mais forte. Ele defendeu o apoio regulatório para pequenos carros elétricos com preços abaixo de €15.000 e saudou o limite recentemente acordado nas importações híbridas chinesas.
Por último, Stéphane Séjourné, Comissário da Comissão Europeia para a Prosperidade e Estratégia Industrial, enfatizou a escala do desequilíbrio comercial da UE com a China (1b€ por dia) e a necessidade de uma estratégia industrial pan-europeia. O ministro da Indústria francês, Sébastien Martin, enfatizou da mesma forma a importância de promover “Made in Europe”.
A mensagem comum era que a Europa não pode confiar apenas em regulamentações, nem a indústria pode resolver o problema sozinha. A competitividade requer ação coordenada em toda a indústria, política pública e investimento, e sim, alguma proteção para dar tempo à indústria para recuperar o atraso.
A proteção é necessária e a localização é inevitável
Há dois anos, a UE aumentou os impostos sobre os BEVs chineses, que agora equivalem a 27 a 45%, dependendo da empresa, enquanto a Tesla enfrenta 18%. Outros trens de força permaneceram sujeitos à tarifa padrão de 10%. Isso cria um incentivo para os OEMs chineses expandirem suas ofertas híbridas, ilustrando as limitações das medidas focadas em uma única tecnologia.
Para contornar essa nova tática, a UE acaba de negociar um acordo para rimitar as importações de veículos híbridos chineses a 350.000 por ano, a partir de dezembro de 2026. Isso provavelmente forçará os OEMs impactados a acelerar sua localização na Europa, que já começou.
A BYD está atualmente aumentando sua fábrica húngara. A SAIC anunciou planos para a produção espanhola. Chery pretende usar as antigas instalações da Nissan em Barcelona. Os parceiros da Stellantis, Leapmotor e Dongfeng, aproveitarão as operações espanholas e francesas do OEM, respectivamente. Além disso, Xpeng e GAC montam seus carros em Magna Steyer Puch, na Áustria.
Essa evolução apresenta tanto uma ameaça quanto uma oportunidade. A montagem sozinha não é suficiente. Enquanto a P&D permanecerá esmagadoramente na China, o conteúdo local será crítico. Um limite em torno de 70%, conforme defendido por vários grandes OEMs e fornecedores, é fundamental para preservar empregos. No espaço da bateria, um requisito extra de transferência de tecnologia deve ser obrigatório para ajudar a Europa a recuperar o atraso … como a China fez de 1980 a 2010.
O Caminho À Frente
O Paris Mondial de 2026 demonstrou que os jogadores europeus mantêm marcas poderosas, capacidades industriais substanciais e a capacidade de entusiasmar os clientes. No entanto, a crescente presença chinesa está criando caos na indústria — enquanto oferece produtos mais acessíveis aos europeus.
A Europa deve abordar suas próprias deficiências de competitividade. Reatividade e estabilidade regulatória, ciclos de desenvolvimento mais rápidos, investimento em baterias e suporte para EVs acessíveis são essenciais. A proteção sem uma transformação profunda seria inútil.
Conforme explorado no meu livro, Revolução da Mobilidade: Como AI, EVs, Robotaxis e Novos Modos Transformam Radicalmente o Ecossistema, a transformação da indústria automotiva se estende muito além da eletrificação. A competitividade dependerá cada vez mais da integração de tecnologia, capacidades industriais e novos modelos de negócios. O desafio da Europa é transformar a pressão de hoje em um catalisador para a renovação antes que a lacuna competitiva se torne impossível de fechar.
Marc Amblard
Diretor Administrativo, Orsay Consulting