fbpx

Green Future-AutoMagazine

O novo portal que leva até si artigos de opinião, crónicas, novidades e estreias do mundo da mobilidade sustentável

Opinião

CES 2026 – Destaques de Autotecnologia e Mobilidade

A CES 2026 fechou suas portas em Las Vegas. Abaixo, reviso os destaques de mobilidade e autotecnologia coletados durante minha décima participação neste grande evento de tecnologia com mais de 35 km de caminhada. Você encontrará aqui relatórios semelhantes sobre edições anteriores da CES desde 2017.

Cerca de 150.000 profissionais visitaram os 4.100 expositores, incluindo cerca de 1.500 startups, e participaram de palestras e conferências em uma variedade de domínios tecnológicos. Há vários anos, as tecnologias de mobilidade e automotiva têm sido os principais pontos de foco na CES, enchendo todo o West Hall, compondo 25% das áreas de exposição da CES. A Coreia teve uma presença superdimensionada pelo segundo ano consecutivo no Eureka Park, o espaço dedicado a startups em estágio inicial, ocupando quase um terço da área de superfície.

Principais Tendências: IA na vantece

Vamos começar com uma ampla visão geral da CES 2026. O tema principal era, sem dúvida, IA. Em comparação com 2024 e 2025, as mensagens evoluíram de chatbots e assistentes, casos de uso genAI e uma ampla gama de conceitos selvagens baseados em IA apresentados por startups, para aplicativos mais maduros. Estamos entrando na fase de industrialização com casos de uso oferecendo benefícios operacionais claros, particularmente com IA física. As aplicações apresentadas incluem engenharia, simulação e validação, fabricação, robótica com várias demonstrações humanóides e, claro, mobilidade autônoma (mais sobre isso mais tarde). Além disso, a IA agente estava presente em várias exposições com aplicações concretas e cadeias de ferramentas, por exemplo, oferecendo recursos estendidos de assistente automotivo.

O enorme impulso em tudo – a IA está impactando outros domínios, incluindo energia e indiretamente automotivo. De fato, especialistas em resfriamento, como Valeo, estão buscando o mercado de computação de alta potência da IA. O excesso de capacidade da bateria está sendo parcialmente redirecionado para o armazenamento de energia estacionário.

No lado da mobilidade, os principais temas implicavam direção autônoma (e autonomia em geral), chips avançados e computação geral, IA incorporada, Veículo Definido por Software (SDV) em amadurecimento e Veículo Definido por IA emergente, e tecnologias de cockpit. Veículos elétricos e baterias deram um passo atrás em relação aos eventos anteriores como parte de um desafio mais amplo nos EUA.

As dificuldades que a indústria automobilística está enfrentando atualmente foram refletidas na CES em que poucos grandes jogadores exibiram, como já foi o caso em 2024 e 2025. No lado do OEM, BMW, Hyundai, Geely, Great Wall Motors e a recém-chegada Sony Honda Mobility foram os únicos que mostraram veículos nas principais áreas. A Mercedes-Benz teve um evento paralelo. Um Xiaomi YU7 estava em exibição em um provedor de software. Mas Toyota, VW Group, GM, Stellantis, Ford e mais estavam ausentes. Foi uma história semelhante para os principais fornecedores de Nível 1. A lista de expositores foi limitada a Bosch, Magna, Valeo, Aumovio (spin-off Continental), Aptiv, Schaeffler, Mando e LG Electronics. Alguns outros tinham uma pequena presença em espaços privados.

Poucos anúncios de OEM

A BMW apresentou o iX3 que está sendo lançado agora. É o primeiro veículo na plataforma Neue Klasse, equipado com uma arquitetura SDV (4 HPCs de domínio, 4 controladores zonais) e iDrive panorâmico, que foi apresentado como um conceito na CES 2025. Este último possui um conjunto personalizável de telas, baseadas em display e espelho na parte inferior do para-brisa, além de uma tela central trapezoidal de 17,9 polegadas (veja acima).

A Mercedes-Benz anunciou a introdução da navegação com piloto automático ou L3 com capacidade de NOA para uso urbano, que foi lançado na China em 2025. Seu sistema de infoentretenimento agora integrará modelos de IA da Microsoft e do Google. Além disso, o mais recente CLA (lançamento em 2026), apresenta um novo ADAS de Nível 2+ desenvolvido com a Nvidia (também faz o controlador dedicado) e o recurso de atualização OTA abordando todas as funções do veículo. O CLA pode ser opcional com um conjunto de pilar a pilar de três monitores, que são bastante intrusivos em comparação com a solução da BMW (veja abaixo). Prevejo que o mercado seguirá o caminho da BMW e sim a da Mercedes.

A grande exposição da Hyundai foi focada na robótica de IA centrada no ser humano. Incluía “Atlas”, um bot humanóide projetado pela Boston Dynamics, uma subsidiária. O OEM planeja produzir 30 mil unidades por ano até 2028 e implantá-las em sua fábrica de automóveis até lá, em um movimento semelhante ao da Tesla ou Xpeng. A Hyundai também apresentou um braço robótico de carregamento de EV, bem como o MobED, uma plataforma pequena, modular e autônoma de 4 rodas.

Geely exibiu o Zeekr 009 e 9X, bem como vários subsistemas, incluindo um trem de força de três motores de 1 MW (1340 hp) com eletrônica de potência integrada e redutor de engrenagem (veja abaixo). Mais importante, os líderes apresentaram uma nova estratégia de IA abordando todos os domínios de veículos, ou seja, chassi, cockpit, carroceria e trem de força, para permitir a tomada de decisões humana. A empresa vê a mobilidade como a plataforma ideal para hospedar IA multimodal (linguagem, imagem/vídeo e agente) e está avançando em direção ao Veículo Definido por IA. O Zeekr 9X está pronto para o Nível 3, com 5 Lidars e 1.400 TOPS de computação (dois chips Nvidia Thor) enquanto o OEM está desenvolvendo o G-ASF, sua própria solução de direção assistida. Geely também anunciou uma parceria com a Cerence, aproveitando a plataforma de IA agente xUI desta última para fornecer experiências no carro otimizadas para hábitos linguísticos e culturais regionais. A Geely vendeu 3,0 milhões de veículos em 2025, incluindo 1,7 milhão de BEVs e PHEVs, e 3,0 milhões de unidades no nível de retenção.

A Great Wall Motors (1,3 milhão de veículos vendidos em 2025, incluindo 500 mil fora da China) foi o outro OEM chinês estabelecido a expor. Três veículos estavam em exibição ao lado — surpreendentemente — um motor a gás V8 twin-turbo com sua transmissão automática, uma célula de combustível e uma motocicleta de 2,0 litros, flat-8 com o objetivo de desafiar a Asa de Ouro da Honda. Como Geely, a GWM está mostrando sua capacidade para o mundo.

A Sony Honda Mobility exibiu uma versão de pré-produção do Afeela 1, seu primeiro veículo que será lançado nos EUA no final de 2026. Apresentado pela primeira vez na CES 2023, o sedan envelheceu. Pode-se esperar um efeito uau da experiência do usuário, dada a afiliação da Sony, não apenas para jogos. O veículo provavelmente está pronto para o Nível 3 com seu Lidar e duas câmeras integradas na linha do teto. A SHM também apresentou seu segundo modelo em forma de conceito. Espera-se que o SUV-cupê seja lançado em 2028. Por que apresentá-lo novamente tão cedo? Veja abaixo o sedan à esquerda e o SUV à direita.

Havia também um protótipo surpresa apresentado por uma empresa chinesa de eletrônicos. O Kosmera Star Matrix é um elegante de 4 portas com 2.000 hp de quatro motores, com uma frente Bugatti-light e perfil Porsche Tayco. Não tenho certeza se este carro tem um futuro, mas certamente parece ótimo!

Impulso de Construção de Condução Autônoma

A tecnologia AD tornou-se parte integrante da CES. A Waymo, que lidera o mercado de robotaxi pelo menos nos EUA, novamente teve uma forte presença. Em exibição estavam não apenas o atual Jaguar iPace, mas também o em breve Zeekr RT (agora Ojai) e o futuro Hyundai Ionic 5. A subsidiária da Alphabet opera 2.500-3.000 táxis robóticos comercialmente em cinco cidades dos EUA e atualmente está testando sem operadores de segurança em mais cinco, onde as operações comerciais devem começar em 2026. Também está testando em Londres e Tóquio. Eu fiz vários passeios em São Francisco com experiências muito boas.

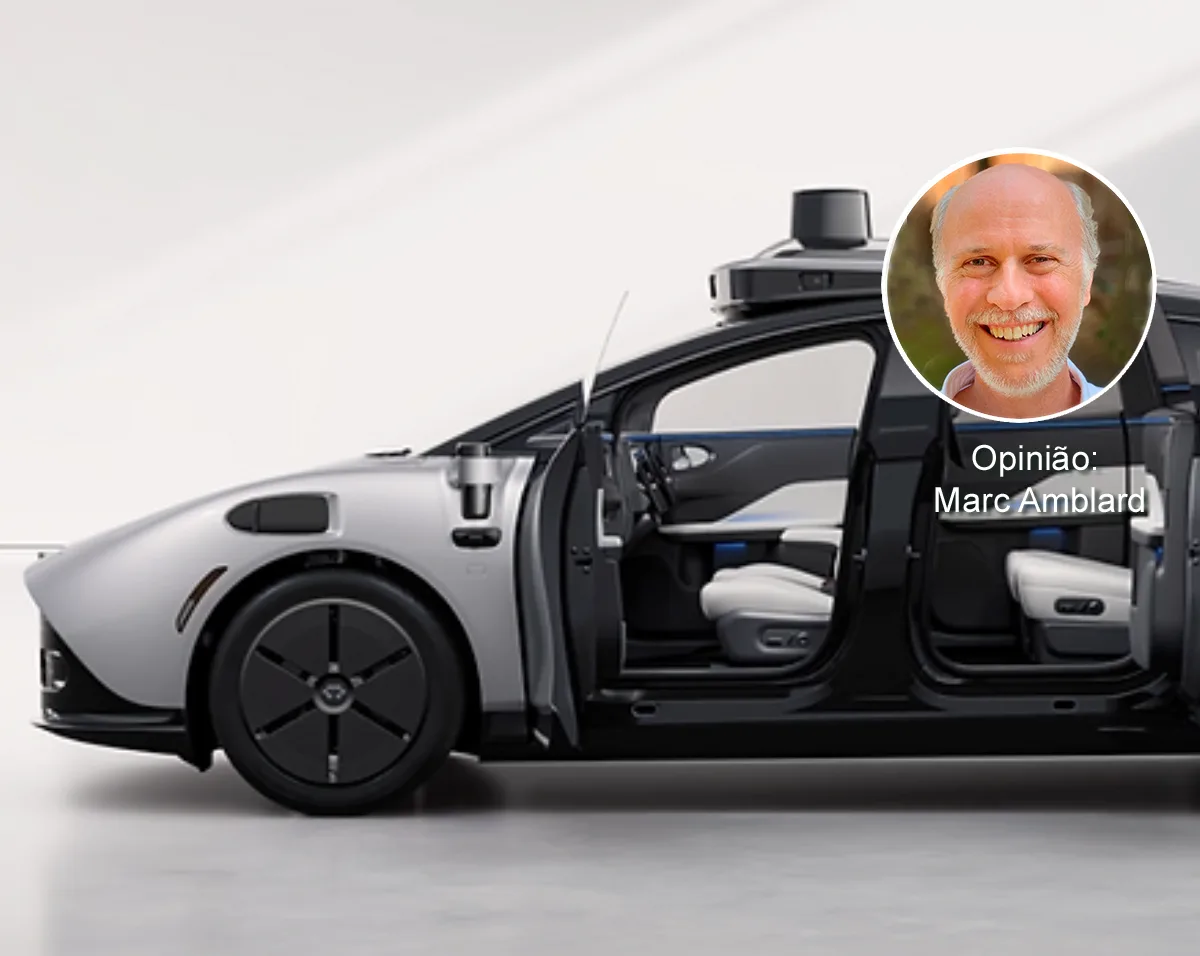
Zoox teve uma exposição mais proeminente do que nos anos anteriores. Seu robotaxi de design de propósito estava em exibição, apresentando assentos 2×2 voltados um para o outro, bidirecionalidade de até 120 km/h, sem volantes ou pedais e portas deslizantes 2×2 (veja acima). Eu tive a chance de andar neste veículo na Área da Baía de São Francisco cinco vezes até agora, embora o serviço ainda não esteja aberto ao público. Oferece uma experiência única à qual me acostumei com bastante facilidade.

Lucid e Nuro apresentaram uma versão do recém-introduzido Gravity SUV, equipado com a tecnologia AD da Nuro. Os Lidars, radares, câmeras e computação especificados pela Nuro serão instalados na fábrica da Lucid (veja abaixo). Nenhum grande redesenho do veículo foi necessário, pois está pronto para o Nível 3 com funções de segurança redundantes, ou seja, direção, frenagem e potência. Este projeto faz parte de uma parceria de três vias com a Uber, que será proprietária e operará o robotaxi em sua plataforma de carona a partir do final de 2026 na Área da Baía de São Francisco. A Uber está comprometida em comprar pelo menos 20.000 desses veículos nos próximos seis anos.

Além disso, a Tensor (anteriormente AutoX) apresentou seu Robocar, um veículo autônomo destinado a propriedade privada, embora a empresa tenha um acordo com a operadora de carona Lyft dos EUA para implantar o veículo em sua plataforma. No meu artigo de novembro de 2025, você encontrará mais informações sobre este veículo e sobre os planos de outras empresas para introduzir AVs de propriedade privada.

Outro técnico automotivo

Em um espaço dedicado, a Nvidia ofereceu uma exibição impressionante da tecnologia — sua própria e a de alguns parceiros — o que alimenta seu incrível crescimento. No espaço AD, a empresa de 4,5 trilhões de dólares introduziu a “Alpamayo”, uma plataforma de código aberto projetada para desenvolver soluções de direção autônoma baseadas em raciocínio. É um “kit de ferramentas” fundamental com modelos, um conjunto de dados e ferramentas de simulação que as empresas podem usar para desenvolver sua tecnologia AD. A Nvidia insistiu no benefício de sua solução para lidar com o cenário de cauda longa.

A Bosch apresentou uma solução de cockpit alimentada por um assistente de IA desenvolvido com Nvidia e Microsoft. Ele fornece “compreensão abrangente da cena do interior do veículo, navegação precisa e extensas opções de entretenimento”, de acordo com a Bosch. A empresa também apresentou semicondutores de potência SiC, uma família de SoCs de radar e um chipset IC de sensor ultrassônico.

A Valeo introduziu uma evolução de seu Scala 3 Lidar com maior precisão de nuvem de pontos e um design mais compacto, subsistemas de eletrificação (válvula de refrigerante compacta de 5 vias, tecnologia de encerração de bateria, sistema de ventilador com um soprador lateral para trocadores de calor de EVs), tecnologia SDV atualizada e muito mais. Como mencionado anteriormente, a empresa desenvolveu soluções de gerenciamento térmico especificamente para o crescente mercado estacionário de computação de alto desempenho, em particular fábricas de IA.

Por último, soluções de IA agentes foram apresentadas pela SoundHound e Cerence para novas experiências no carro. Eles incluem um agente de estacionamento de IA, um agente de assistência ao revendedor e um agente companheiro de propriedade que combinam a entrada do motorista, seu calendário e aplicativo de mensagens, parâmetros do veículo e muito mais. As empresas também demonstraram cadeias de ferramentas sem código para desenvolver facilmente novos agentes. A IA Agentica virá muito em breve para nossos carros!

Também houve vários anúncios na frente do SDV para hardware de computação (HPCs), software e ferramentas de desenvolvimento. Eles vieram essencialmente da Elektrobit, Qualcomm, Renesas, QNX, Vector e visam acelerar e simplificar a implantação do SDV.

Feliz ano novo para todos!

Marc Amblard

Diretor Administrativo, Orsay Consulting
Ser o maior não basta

Portugal lidera a produção europeia de bicicletas, com 1,8 milhões de unidades em 2023, o que representa 18,6% da quota de mercado. Mas a verdadeira transformação reside na mudança de modelo: deixámos de ser apenas montadores para assumir o papel de criadores de componentes críticos.

A Agenda AM2R é um consórcio de 47 entidades, financiado com €213 milhões pelo PRR/Next Generation EU e visa reestruturar o setor das duas rodas numa engenharia industrial voltada para a autonomia europeia.

Exemplos disso são a Carbon Team, em Vouzela, que é a primeira fábrica automatizada de quadros em carbono fora da Ásia; a Triangle’s, em Águeda, que produz quadros de alumínio robotizados para e-bikes; a Miranda e a SRAM Portugal que desenvolvem transmissões de alto valor acrescentado. O BIKiNNOV, centro tecnológico único na Península Ibérica, que presta serviços às PME dando a acesso a túnel de vento, certificação internacional e prototipagem avançada, entre outros.

Mas esta evolução não é acidental, é resposta estratégica à dependência asiática exposta durante a crise pandémica. Hoje, Portugal entrega componentes críticos em horas, não em semanas e com uma muito menor pegada carbónica.

Na Eurobike 2025, o stand nacional, com quase 1000 m², demonstrou a plena cadeia de valor, da fibra ao sistema conectado. Em Taipei Cycle, Portugal apresentou-se como parceiro industrial, não apenas fornecedor, transformando o “Made in Portugal” num selo de excelência tecnológica e de serviço.

A transformação, em curso, pretende criar 1.114 novos postos de trabalho, muitos deles, altamente qualificados: engenheiros mecatrónicos, técnicos de automação e designers sustentáveis.

O futuro pertence a quem projeta, certifica, inova e desafia.

Portugal já não se vê apenas a fábrica da Europa — trabalha para ser um laboratório da mobilidade suave europeia.

Agora, é continuar com direção, ambição e visão de longo prazo, porque quem constrói o futuro, não o aguarda: fabrica-o.

Os veículos autónomos particulares estão a chegar

Veículos autônomos (AV) não são mais uma coisa do futuro. A Robotaxis opera comercialmente em cinco cidades nos EUA e uma dúzia na China, com uma e quatro empresas, respectivamente, todas com grandes planos de escala. Os dois líderes em termos de implantação, Waymo da Alphabet e Apollo Go da Baidu, agora entregam mais de 250.000 viagens pagas totalmente autônomas por semana, com frotas de cerca de 2.000 e 1.000 veículos. Essas empresas estão atualmente aumentando sua taxa de dimensionamento. Eles estão chegando agora para a Europa, não apenas com táxis robóticos, mas também com ônibus autônomos.

As principais montadoras desempenharam papéis fundamentais na formação do cenário de direção autônoma, investindo fortemente em tecnologia e parcerias. Desde meados da década de 2010, eles também fornecem as plataformas necessárias para desenvolvedores de sistemas de direção autônoma (AD) implantarem sua tecnologia. Sem eles, robotaxis e ônibus autônomos não existiriam.

Ondas Incrementais de Parceria entre OEMs e Desenvolvedores de Tecnologia AD

Os primeiros parceiros, ou seja, FCA, JLR, Ford, BAIC, GAC, GM, Toyota, Nissan, Hyundai forneceram veículos padrão que exigiram retrofits significativos para fornecer redundância para funções de segurança, bem como potência e refrigeração extras. Isso resultou em altos custos por veículo.

Uma segunda onda de veículos surgiu que são projetados especificamente para servir como robotaxi ou ônibus autônomos, evitando assim modificações caras. Esses veículos são projetados para uso comercial, ou seja, longos ciclos de vida e prontidão para transportar passageiros descuidados. Os OEMs atrás deles são menos: Zoox para suas próprias necessidades, Zeekr de Geely para Waymo, JMC para RT6 de Apollo Go e Yutong para Robobus de WeRide.

Uma terceira onda de parcerias entre desenvolvedores de sistemas AD e OEMs se concentra mais em derivados de veículos padrão que são predispostos por design para hospedar um sistema de Nível 4, ou seja, “plataforma AD-ready” para fins de uso compartilhado. Como tal, esses veículos fornecem uma base de custo relativamente baixo graças às suas origens de alto volume. Eles também exigem muito menos invasivos, portanto, uma personalização mais barata antes de poderem se juntar a frotas de robotaxis ou ônibus autônomos. No entanto, eles podem não ser necessariamente projetados para uso intenso e longos ciclos de vida, como os descritos anteriormente. Hyundai, Toyota, Renault e Stellantis, entre outros, estão engajados nesse caminho, respectivamente, com Waymo para os dois primeiros, WeRide e Pony.ai.

Que tal inverter o roteiro? E se um veículo fosse projetado com capacidade de direção autônoma (Nível 4), com foco principalmente no uso privado – mas com o potencial de ser compartilhado? Por um lado, isso exigiria que o sistema AD eliminasse os mapas HD normalmente usados hoje. De fato, um comprador não aceitaria que o domínio do projeto operacional da capacidade AD de seu veículo fosse limitado a uma determinada zona geográfica (exceto para limites regulatórios).

Na verdade, esse tem sido o plano da Tesla há algum tempo, mas sua tecnologia AD (FSD) ainda não amadureceu. A Toyota e a Waymo disseram em abril passado que “explorarão como alavancar a tecnologia AD da Waymo e a experiência em veículos da Toyota para aprimorar os veículos de propriedade pessoal da próxima geração”. Da mesma forma, a Mercedes-Benz e o VW Group indicaram que estavam considerando adicionar esses veículos ao seu portfólio antes do final desta década. Mais recentemente, a Xpeng da China anunciou a introdução em 2026 de três veículos capazes de operar no Nível 4.

Veículos Autônomos Visando Uso Privado: Robocar da Tensor

Vamos nos concentrar aqui na Tensor, uma empresa que está se preparando para superar jogadores estabelecidos. A Tensor foi fundada como AutoX em 2016 no Vale do Silício. A AutoX desenvolveu pela primeira vez seu próprio sistema de tecnologia AD e o aproveitou para implantar uma frota de robotaxis em várias cidades chinesas, atingindo cerca de 1.000 veículos em 2022. Em agosto passado, o AutoX se transformou em Tensor.

Nesse momento, a empresa revelou um veículo em que trabalha há cinco anos. Ele foi projetado para uso privado com a capacidade de operar de forma autônoma, com base na extensa experiência de Nível 4 da AutoX. Hoje, a empresa tem uma equipe de cerca de 400 pessoas com sede no Vale do Silício, Espanha, Cingapura e nos Emirados Árabes Unidos. Eu tive a chance de experimentar um protótipo representativo, embora estaticamente por enquanto. Obrigado ao meu anfitrião, que não patrocinou este artigo (as imagens usadas aqui são da Tensor).

O veículo é grande, com 5,5 metros de comprimento, ou seja, um pouco mais do que um Maybach S-Class, embora a cabine pareça menor do que se esperaria, dadas as dimensões gerais. Destina-se a pessoas com certos meios, dada a quantidade de tecnologia que contém. Os compradores-alvo podem estar acostumados a ter um motorista, cuja presença os impede de ter certas conversas. Eles podem querer apenas tirar o máximo do tempo de deslocamento, enquanto podem confiar no motorista autônomo. O acesso é fácil com portas de concha totalmente alimentadas, de ângulo largo (veja acima).

O carro pode ser dirigido com assistência que varia de nenhuma ao Nível 1, L2 e L3. Para L4, os pedais e o volante tipo jugo se retraem, e a tela central desliza na frente do aspirante a motorista, criando espaço para cinco passageiros. A capacidade de selecionar vários níveis de assistência ou autonomia torna a regulação do veículo agnóstica. Seu uso poderia ser geo-cercado para garantir a conformidade.

Há uma grande quantidade de tecnologia e cuidado com os detalhes do veículo, especialmente relacionado ao uso privado da autonomia, já que normalmente o equipamento (sensores, etc.) é monitorado com frequência e mantido por técnicos qualificados. As 37 câmeras (principalmente 17 MP), 5 lidars (projetadas internamente) são equipadas com limpeza, descongelamento e persianas para protegê-las quando não estiverem em uso. Há câmeras infravermelhas sob o veículo para detectar objetos (ou uma criança) e evitar acidentes quando o carro é chamado remotamente. Existem sensores de água para mover automaticamente o carro em caso de inundação. Há também 11 radares, 22 microfones e muito mais. O veículo também está equipado com pequenas telas em cada esquina para se comunicar com outros usuários da estrada.

A arquitetura elétrica / eletrônica é construída em torno de três controladores de alto desempenho equipados com oito NVIDIA Thor que fornecem 8.000 TOPS de computação. Isso permite não apenas a autonomia L4, mas também recursos como um Grande Modelo de Linguagem incorporado para operar o assistente de conversação para que os dados permaneçam a bordo.

Esse cuidado com um alto nível de privacidade afeta outras áreas. Nenhum dado sai do veículo, nem mesmo para ajudar a empresa a treinar seus modelos de AD. Todo o processamento ocorre a bordo, daí o alto poder de computação. As cinco câmeras dentro da cabine podem ser cobertas com persianas manuais por precaução extra. Por último, a unidade que contém dados confidenciais pode ser facilmente removida.

O veículo foi projetado e projetado com os principais fornecedores de Nível 1, por exemplo, Bosch, ZF, Autoliv, e será produzido no Vietnã pela VinFast. Espera-se que as entregas comecem no segundo de 2026, primeiro no Oriente Médio, depois na Europa (onde as dimensões dos veículos podem ser um problema para cidades densas) e nos EUA.

Convido leitores curiosos a assistir a este extenso vídeo (102 min) que fornece significativamente mais informações.

O Futuro Uso Compartilhado de AVs Pessoais

Há vários anos, a Tesla prometeu que a ativação de seu recurso FSD (atualmente L2) eventualmente permitiria que os proprietários compartilhassem seus veículos em uma plataforma de carona, gerando assim receita. A Tesla lançou seu piloto robotaxi neste verão em Austin e São Francisco, usando veículos de propriedade da empresa. Hoje, a frota muito pequena opera com acesso restrito e operadores de segurança, mas pretende escalar – a última promessa exige 1000 veículos na Área da Baía de São Francisco e 500 em Austin até o final do ano, o que parece novamente improvável. Eventualmente, Teslas de propriedade privada seriam convidados a se juntar à frota para gerar receita para seus proprietários.

Tensor — ou Xpeng — pode vencer Tesla neste jogo. De fato, o veículo foi projetado para ser integrado com plataformas de carona. A empresa já assinou uma parceria para esse fim com a plataforma de carona Lyft, com sede nos EUA, em outubro. A expectativa é que os proprietários ricos possam considerar seu veículo como um ativo financeiro e colocá-lo para trabalhar para aumentar seu ROI, como fazem com suas casas ou barcos secundários.

Veremos AVs de propriedade pessoal se desenvolvendo maciçamente além do mercado premium? Eu não vejo isso acontecendo nos próximos anos. Por que a pessoa “média” pagaria pelo equipamento extra a ser conduzido quando tem tantos outros usos potenciais para seus fundos? No entanto, isso pode acontecer se o custo incremental para L4 se tornar marginal ou se o modelo de negócios para compartilhar seu AV pessoal fizer sentido financeiro. Nesse ponto, pode-se possuir uma frota de AVs para esse único propósito, como as pessoas fazem no Turo, a plataforma de compartilhamento de carros ponto a ponto.

Marc Amblard

Diretor Administrativo, Orsay Consulting
Experiência gourmet

Imagine o leitor que tem a “triste felicidade” de poder gastar mais de 80 mil euros num automóvel com a condição de ser elétrico. Começa por espreitar a brigada chinesa, mas, como está de “pé atrás” com os modelos vindos da China, decide olhar para os asiáticos e depara-se com o IONIQ 5, IONIQ 6 ou, talvez, um BZ4X. Contudo, no final, o que quer mesmo é um alemão. Belisca o Audi A6, cogita o Mercedes EQE… até que chega ao nosso convidado: o i5, nome dado pela BMW aos seus modelos 100% elétricos.

Após oito gerações, o Série 5 vê, mais uma vez, uma nova motorização a chegar. Se na geração passada assistimos à introdução das mecânicas híbridas plug-in, agora temos, pela primeira vez, uma versão totalmente elétrica: o i5. Este Sedan de segmento D traz consigo duas mecânicas eléctricas: eDrive 40 e um M60. Esta última é a verdadeira “Ultimate Driving Machine” dos elétricos, pois tem 601 cavalos e 795NM. Já a versão de teste, a eDrive 40, é a versão mais racional, tem 340 cavalos e 400NM.

No que toca a carroçarias, temos duas opções: carrinha e carro – uma ideia brilhante por parte da BMW, já que esta foi uma das primeiras carrinhas do segmento com versão elétrica (se tirarmos da equação o ID.7, foi mesmo a primeira). Atualmente, as únicas carrinhas elétricas deste segmento são: i5, A6 Avant e ID.7. É precisamente aqui que o i5 ganha alguma vantagem face aos rivais Tesla Model S ou Mercedes EQE, que ainda não têm carrinhas na sua gama.

Este I5 surpreende em todos os aspetos: design, qualidade de construção e conforto. Começando pelo design: notamos que estamos perante uma nova geração do modelo da marca germânica, com linhas que rompem com o passado mas que não perdem a identidade de um série 5, algo crucial para uma marca que, se quer ter sucesso Nos eléctricos, deve fazê-los à imagem da marca… situação essa que a marca Estugarda não entendeu.

Na frente, encontramos um grupo óptico estreado no IX. No capô existem vincos tanto na parte central como nas extremidades laterais, que lhe conferem um ar agressivo e musculado. No para-choques, as entradas de ar nas extremidades contribuem para a melhoria da aerodinâmica. E claro, temos o famoso “duplo rim” característico nos BMW, mas, neste caso, com dimensões nunca antes vistas num 5. A BMW batizou esta grelha de Iconic Glow, podendo ser iluminada (extra). Na traseira, temos os faróis com formato em L, mais finos que a geração anterior, que lhe ficam muito bem!

O segundo item citado foi a qualidade de construção, que é surreal! Tudo o que tocamos no interior é soft-touch, até as partes inferiores dos painéis das portas são revestidas com materiais emborrachados. A consola central está perfeitamente fixa, sem qualquer folga, não mexe nem um milímetro. O único ponto negativo encontrado: os botões em black piano que deixam facilmente dedadas e pó.

O interior deste Série 5 é, sem dúvida, uma experiência gourmet. A iluminação ambiente com LED ‘s por todo o habitáculo pode ser ajustada conforme o nosso estado de espírito. Tudo neste i5 é digital até os comandos de acesso rápido na consola central (apelidados de Interaction Bar pela marca germânica) são táteis e o seu funcionamento é muito bom, pois reconhecem sempre que os pressionamos. O painel de instrumentos tem 12.3 polegadas e o seu sistema está a anos luz dos anteriores, temos uma resolução de imagem isenta de críticas e é bastante personalizável no que toca aos temas de visualização.

Já a tela do GPS tem 14.9 polegadas, a sua qualidade de imagem é soberba e o seu funcionamento é rápido e fluído, respondendo bem ao toque. O Apple car play está otimizado para ocupar o ecrã todo – um detalhe que gostámos!

Os comandos do ar condicionado são operados via tela, com zonas táteis nas extremidades para aumentar ou diminuir a temperatura – uma solução eficaz e bem pensada. O “berbicacho” está em ajustar a direção e intensidade do ar, isso sim uma tarefa mais complexa e menos intuitiva…

A mala conta com 490 litros de puro espaço. Mala elétrica? Não tem! É uma pena… os espaço para as pernas e cabeça está no nível da sua classe.

A BMW, para este série 5, decidiu lançar três estilos de equipamento: Base, Pack Desportivo M e Pack M Pro. O “nosso” ilustre tinha o Pack desportivo M, cuja diferença face ao modelo base ronda os 2 mil euros.

No que toca ao modo de condução, temos dois: Eco e Sport. Dentro do modo Eco, existe ainda um modo “camuflado” que é o Eco Pro, e é neste que conseguimos alcançar os 630 km de autonomia que o carro promete; claro está que algumas funções estão limitadas, como o ar condicionado e a velocidade máxima (limitada a 90 km/h). Os modos de condução têm uma particularidade: mudam a sua autonomia consoante o modo selecionado. Este “cidadão de Munique” apresenta ainda modos que não afetam o desempenho, mas sim o ambiente a bordo: Relax, Person, Sound Dynamic and Expressive e Silence. Estes alteram as cores ambiente dos LED ‘s, sons e até abrem/ fecham a cortina do tejadilho panorâmico. O destaque vai para o modo Sound Dynamic: até hoje nada superou ouvir uma voz feminina a falar inglês com sotaque alemão. O sistema de som do i5 é o Harman Kardon, e é fantástico, com uma qualidade de som invejável.

Quanto à regeneração, há três níveis, ajustáveis via iDrive, uma operação bastante fácil e intuitiva. No seletor da caixa, há ainda a posição “B”, que nos permite conduzir com um só pé. Outro ponto em que este I5 surpreendeu foi na sua insonorização: é, de facto, muito boa e os ruídos vindos do exterior são quase imperceptíveis.

A posição de condução é perfeita, como a BMW nos tem habituado: os ajustes do volante estão à margem de qualquer crítica. O banco também tem bons ajustes, embora ache que o assento poderia descer um pouco mais, mas trata-se de uma opinião pessoal.

O volante apresenta três raios, uma vez que a nossa unidade tem o pack M (caso contrário teria apenas dois braços). Nele encontramos uma patilha a dizer booster, que permite aceder, durante 10 segundos, à potência e binário máximos que este BMW nos pode oferecer, ideal para fazer uma ultrapassagem.

Temos uma bateria de 84,4 kWh brutos, dos quais 81,2 kWh são “líquidos” (sendo este último valor o valor usável). Os carregamentos podem ser feitos em AC (lento) e DC (rápido) – em AC, a velocidade é de 11 kW ou 22 kW (opcional); em DC, é de 205 kW. Em termos de tempo de carga, em 11 kW, é de cerca de 8 horas; em 22 kW, este tempo reduz para quatro horas e, por último, em DC (dos 10 aos 80%) são feitos em cerca de 30 minutos.

Alemão na estrada

Se recuarmos no tempo, os Série 5 sempre foram uma referência de fazer inveja a nível de dinâmica, mas, em termos de conforto, os seus compatriotas faziam melhor, sobretudo a Classe E. Ao longo das gerações, a marca germânica tem vindo a evoluir nesse campo, mas muito ao de leve. Com esta oitava geração, a BMW deu um salto claro neste capítulo, surpreendendo, e muito, a nível de conforto, até mesmo com este pack M.

Este “espada” revelou-se extremamente confortável em todo o tipo de piso. Este i5 conta com quatro rodas direcionais, o que é uma mais-valia e se revelou indispensável na altura de fazer manobras e de estacionar. A direção deste alemão é um hino às direções: direta, precisa, comunicativa e com o peso certo. Responde a cada input dado sempre da mesma maneira, com precisão: para onde apontamos o carro, ele vai. Tem um comportamento dinâmico exemplar, de levar aos céus. Em curva, o carro mantém-se “plantado”, não mexendo um milímetro, ainda que se note algumas transferências de peso. Durante o nosso ensaio, notámos que o controlo de estabilidade “pica muito o ponto”, embora muitas vezes, mesmo “picando o ponto”, continuasse a ser necessária a intervenção humana…

Os consumos oscilaram desde os 18.5 kWh/100 aos 21.1 kWh/100. Em auto estrada, obtivemos 19.1 kWh/100km, um valor que, francamente, foi uma surpresa. No capítulo da autonomia, em autoestrada conseguimos percorrer 362 km sem qualquer preocupação; já em circuito misto, alcançámos os 400 km com a mesma tranquilidade. Posto isto, acreditamos ser perfeitamente possível atingir entre 500 e 520 km com este “espada” alemão!

Assim, se o leitor tem a “triste felicidade” de poder gastar mais de 80 mil euros num carro elétrico, o BMW i5 é, sem dúvida, uma excelente opção. É confortável, tem uma dinâmica apurada e, para quem aprecia, está recheado de tecnologia e LED ‘s para todos os gostos. Se pudéssemos pedir mais alguma coisa à BMW, seria apenas uma versão eDrive35 tal como já existe no i4…

Desafios multifacetados ameaçam a indústria automobilística

A revolução da mobilidade em andamento é o resultado de uma combinação de múltiplos fatores. A tecnologia é certamente um fator central, em particular a eletrificação, ADAS e direção autônoma, bem como a IA. No entanto, essa revolução também é fortemente impulsionada por fatores externos, como a necessidade de mobilidade limpa, preferências mais regionalizadas do consumidor, mercados automotivos flutuantes entre as regiões e, mais recentemente, tarifas. Além disso, ambientes regulatórios, geopolítica e dissociação econômica global adicionam outro conjunto de camadas que influenciam a indústria em geral. Este artigo complementa Repensando a Indústria Automotiva: Tecnologia, Tarifas e China, que publiquei em abril de 2025.

Geopolítica e a Potência Chinesa

Os mercados automotivos têm sido historicamente bem integrados em todo o mundo. Fabricantes de carros e fornecedores da Europa, EUA, Japão e Coréia construíram pegadas globais ao longo de décadas para atender os mercados locais em todo o mundo. Nos últimos cinco anos, a indústria chinesa acelerou a um ritmo que surpreendeu a maioria dos especialistas do setor. Os OEMs locais empurraram os participantes estrangeiros para fora do que costumava ser um mercado muito lucrativo para este último, cortando recursos financeiros vitais que de outra forma seriam necessários para o avanço da tecnologia. Hoje, as montadoras chinesas controlam cerca de 70% do mercado local.

O que aconteceu? Em 2009, o governo central chinês começou como um piloto chamado “Dez Cidades, Mil Veículos”, promovendo a implantação de veículos híbridos e elétricos. Isso se transformou em uma estratégia destinada a impulsionar não apenas Veículos de Nova Energia (NEVs, ou seja, veículos plug-in), mas também o investimento na capacidade de fabricação doméstica. Os jogadores estrangeiros foram pegos de surpresa sem NEVs competitivos quando as vendas realmente aumentaram — hoje eles representam cerca de 50% do mercado. Naturalmente, o mercado de NEV é massivamente dominado por atores locais. No entanto, eles continuam a jogar no resto do mercado, onde o Grupo VW continua sendo o líder.

O crescimento da capacidade foi outra alavanca-chave dessa estratégia chinesa. Hoje, o país pode produzir 50 milhões de veículos, quase o dobro de suas necessidades locais. Isso não só resulta em uma guerra de preços domésticos (que aperta ainda mais a lucratividade dos participantes estrangeiros), mas também exacerba a necessidade de exportar. Em 2024, seis milhões de unidades foram enviadas para o exterior, o dobro do volume de 2022. Isso coloca pressão adicional sobre os participantes globais à medida que esses veículos fazem seu caminho ao redor do mundo, exceto para os EUA — por enquanto — devido às tarifas. A Europa é um alvo principal, apesar das tarifas sobre BEVs chineses, variando de 17% a 45%, dependendo do OEM. No entanto, as importações de automóveis chinesas atingiram 8% do mercado europeu em setembro de 2025, igualando a penetração de jogadores coreanos, graças em parte a um impulso por versões não-BEV (tributadas a apenas 10%). No Reino Unido, as importações chinesas excederam 12% do mercado de carros novos naquele mês.

Para simplificar as coisas, o governo dos EUA implementou tarifas de importação íngremes no início deste ano, em um esforço para dissociar as economias globais e impulsionar as suas próprias. Enquanto escrevo este artigo, os carros importados da Europa e do Japão são tributados a 15% e os da Coreia a 25%, enquanto as taxas costumavam ser de 0 a 2,5%. Uma tarifa de 102,5% também foi aplicada a todos os veículos chineses pela administração anterior. Além disso, tarifas recém-implementadas sobre peças e matérias-primas importadas também tornarão os veículos fabricados nos EUA mais caros. Isso custará à indústria dezenas de bilhões de dólares por ano, dificultando sua capacidade de enfrentar todos os desafios que está enfrentando.

Para tornar as coisas ainda mais complexas, os esforços de OEMs não chineses para eletrificar seus veículos enfrentam o domínio impressionante da China sobre a cadeia de suprimentos de baterias. As quotas de mercado global do país para os vários componentes e minerais chegam a 70 a 90%. Desenvolver cadeias de suprimentos soberanas em um mundo onde as economias tendem a ser dissociadas é ainda mais difícil.

Aumentando a Regionalização das Expectativas do Cliente

Veículos típicos nos principais mercados de carros costumavam diferir significativamente no passado recente. Essencialmente SUVs e caminhonetes maiores e mais pesados nos EUA, veículos menores, mas mais sofisticados, na Europa e no Japão, e carros mais baratos na China. Todos eram movidos por gás ou diesel.

No entanto, os mercados têm divergido significativamente mais nos últimos cinco anos. A eletrificação é um dos principais fatores dessa regionalização. Hoje, um em cada três veículos vendidos na China é um EV a bateria (BEV), contra um em cada seis na Europa e um em cada 12 nos EUA. E essa lacuna aumentará à medida que a China continuar avançando enquanto o governo dos EUA está fazendo todo o possível para parar o crescimento do BEV, provavelmente com algum sucesso, pelo menos no curto prazo.

As intenções de compra mostram uma melhoria potencial de acordo com uma pesquisa da McKinsey em abril de 2025 (antes que cortes maciços nos incentivos da BEV fossem anunciados). Os BEVs são os próximos veículos preferidos para 45% dos compradores chineses, vs. 23% na Europa e 12% nos EUA. Por outro lado, 18% dos compradores chineses esperavam que seu próximo veículo fosse movido apenas por um motor de combustão interna, contra 49% na Europa e 70% nos EUA. Além disso, 32% dos entrevistados dos EUA até afirmam que nunca comprarão um veículo plug-in. No entanto, isso deixa espaço crescente para opções de trem de força eletrificado, de híbridos básicos a híbridos plug-in e EVs de alcance estendido.

O digital é outro domínio-chave onde a lacuna entre as expectativas regionais dos clientes está aumentando. Na China, jogadores emergentes de NEV, como Xpeng, NIO, Li Auto e, mais recentemente, Xiaomi, ultrapassaram jogadores estabelecidos e estabeleceram um nível muito alto no mercado local. O software desenvolvido internamente combinado com arquiteturas elétricas / eletrônicas avançadas os coloca na vanguarda da tendência de veículos definidos por software (SDV) ao lado da Tesla e da Rivian. Embora as expectativas dos clientes chineses agora sejam fortemente influenciadas por essas cabines digitais altamente integradas, este não é (ainda) o caso nos EUA ou na Europa. No entanto, os OEMs em exercício estão correndo para recuperar o atraso, especialmente se quiserem permanecer relevantes na China.

O que as partes interessadas podem fazer?

A velocidade de mudança e a diversidade de insumos estratégicos na indústria automotiva aceleraram claramente nos últimos anos. Esse ambiente sem precedentes torna extremamente difícil para as equipes de gerenciamento operarem de forma eficaz, pois o número de frentes nas quais as partes interessadas devem revisitar suas estratégias com frequência aumentou.

Para ter sucesso, os fabricantes de carros e fornecedores devem permanecer na corrida tecnológica (por exemplo, EV, software, SDV, ADAS) e aumentar sua eficiência geral para alcançar os participantes chineses (por exemplo, tempo de lançamento no mercado do produto). Dada a velocidade da mudança, é fundamental que eles gerenciem com agilidade em todas as frentes. Eles também devem desenvolver estratégias e portfólios de produtos mais diferenciados em todas as regiões para se adaptar às expectativas locais e reduzir os pontos de equilíbrio regionais para lidar com volumes flutuantes.

Isso exigirá confiar mais na experiência regional e nas cadeias de suprimentos. Parcerias em todo o ecossistema (por exemplo, desenvolver um sistema operacional de código aberto), bem como com líderes de tecnologia, também devem ser perseguidas — como o Grupo VW fez com a Rivian e a Xpeng na frente de software / SDV. Além disso, acredito que a UE está certa em considerar exigir que as empresas chinesas que procuram investir na Europa transfiram tecnologia (por exemplo, para baterias), assim como a China fez no passado em tantos domínios.

Em suma, essas ações têm custos significativos quando a lucratividade das partes interessadas é gravemente prejudicada por tarifas, margens perdidas na China, posições de mercado enfraquecidas e baixas de vendas decepcionantes de EV na Europa e nos EUA. O desafio é significativo.

O que procuram realmente os chineses com as suas fábricas na Hungria? Estratégia, geografia e influência

A Hungria tornou-se a “porta de entrada” preferida da indústria chinesa do carro elétrico na União Europeia. Ali concentram-se gigafábricas de baterias (CATL, EVE), projetos de automóvel (BYD) e equipamentos como as estações de troca de baterias da NIO. Porquê esse país e não outro? Por três motivos simples: acesso ao mercado da UE sem a tarifa de importação, proximidade dos grandes fabricantes alemães e sintonia político-económica com Pequim.

1) A lógica do “feito na UE”

Os direitos compensatórios da UE aplicam-se aos BEV (veículos elétricos a bateria) importados da China. Se o carro é fabricado dentro do mercado único, o “país de origem China” desaparece e a tarifa não se aplica. É a primeira razão de peso para montar fábricas em território comunitário. (As tarifas definitivas vigoram desde 30/10/2024).

2) Onde estão a colocar as peças

CATL (Debrecen): investimento anunciado de ≈ 7.300 M€ e 100 GWh de capacidade planeada para células e módulos.

EVE Power (Debrecen): fábrica de 28 GWh, “porta com porta” com a BMW para a nova geração elétrica.

BYD (Szeged): primeira fábrica europeia de automóveis da marca; SOP (início de produção em série) ajustado para 2026, segundo a Reuters.

NIO Power (Biatorbágy, Budapeste): unidade europeia de battery swap (troca de baterias) para as suas estações.

E, mesmo ao lado, os clientes: a BMW arranca a produção em Debrecen (final de outubro de 2025) e a Audi fabrica motores elétricos em Győr para a plataforma PPE. Esta vizinhança reduz logística e tempos.

3) Geografia, fiscalidade e infraestrutura

A Hungria está em pleno “cinturão” centro-europeu do automóvel (Alemanha–Chéquia–Eslováquia–Hungria) e oferece um imposto sobre sociedades de 9 % (o mais baixo da UE), com regimes de apoio a grandes projetos. Além disso, integra o corredor da BRI (Belt and Road Initiative, a “Nova Rota da Seda”) com a modernização da linha Budapeste–Belgrado, financiada em grande parte pelo China Eximbank.

4) Política: relação bilateral “para todos os tempos”

Em maio de 2024, China e Hungria elevaram a relação a “parceria estratégica integral para todos os tempos”. A mensagem é clara: Budapeste é o parceiro mais aberto ao investimento chinês dentro do mercado único, o que acrescenta previsibilidade regulatória aos investidores.

5) O que ganha a China ao fabricar na Hungria?

Previsibilidade comercial: montar carros na UE evita a tarifa aplicável aos veículos importados da China.

Custo total competitivo: menos fricção logística (clientes “porta com porta”), acesso a talento industrial e uma fiscalidade corporativa baixa.

Influência na cadeia: não é só montagem; também célula–módulo–equipamento (troca de baterias da NIO), o que fixa fornecedores e conhecimento na região.

6) O que ganha a Hungria?

Investimento e emprego em torno de um ecossistema elétrico (bateria, automóvel, componentes).

Posicionamento como hub do carro elétrico na Europa Central, com projetos “tractor” de BMW, BYD e CATL.

7) Os contrapesos: regulação e aceitação social

FSR (Foreign Subsidies Regulation): a UE pode investigar e impor remédios a empresas ativas na UE se houver subsídios extra-UE que distorçam o mercado (atinge M&A e contratação pública). É o novo “radar” para grandes investimentos.

Regulamento das Baterias (UE) 2023/1542: exige pegada de CO₂, passaporte de bateria e diligência devida em matérias-primas (aplicação faseada desde 2025). Produzir na UE facilita auditorias e rastreabilidade.

Calendários realistas: os arranques podem derrapar (como BYD Szeged → 2026). Importa distinguir sempre entre anúncio e produção efetiva.

Em duas linhas: a aposta e o que acompanhar

A aposta: para os grupos chineses, a Hungria é a forma mais eficiente de estar “dentro” do mercado único e ao lado dos grandes clientes; para a Hungria, é uma estratégia de país para liderar a mobilidade elétrica na Europa Central.

Terras raras e motores elétricos: o que pode fazer Portugal?

As terras raras (os 15 lantanídeos mais escândio e ítrio) são usadas em ímanes permanentes de altíssima potência que permitem motores elétricos compactos e eficientes, embora não façam parte das baterias de iões de lítio.

Hoje, a União Europeia (UE) reconhece que 100% das terras raras usadas em ímanes permanentes são refinadas na China, um ponto de vulnerabilidade que o Regulamento das Matérias-Primas Críticas (Critical Raw Materials Act, CRMA) procura reduzir com metas para 2030 em extração, processamento e reciclagem na Europa.

A China domina as fases mais críticas da cadeia — a separação e a fabricação de ímanes —, o que introduz riscos geopolíticos para a mobilidade elétrica europeia. A boa notícia: existem alternativas tecnológicas sem ímanes e a Europa (Portugal incluído) pode ganhar peso em cartografia, processamento e reciclagem. Este artigo resume o estado da arte com fontes primárias e técnicas.

O que são as terras raras… e porque interessam ao automóvel elétrico

As terras raras são 17 elementos (lantanídeos + escândio + ítrio) com propriedades magnéticas e óticas únicas. O nome é enganador: não são “escassas”, mas são difíceis de concentrar e separar com pureza industrial. No setor automóvel, as mais procuradas são neodímio e praseodímio (Nd/Pr) para ímanes de neodímio-ferro-boro (NdFeB); para alta temperatura adicionam-se pequenas frações de disprósio (Dy) ou térbio (Tb).

Num carro elétrico, as terras raras não estão na bateria de iões de lítio (que depende de lítio, níquel, cobalto/manganês ou fosfato de ferro e lítio — LFP —, e grafite), mas sobretudo no motor de tração (se usar ímanes permanentes) e em motores auxiliares (atuadores, ventiladores, bombas). Cada motor de tração com ímanes costuma requerer ≈ 1–2 kg de íman sinterizado. Existem também outras químicas de bateria como níquel-manganês-cobalto — NMC — ou níquel-cobalto-alumínio — NCA — (sem terras raras).

Do jazigo ao íman: porque é que a China “tem a chave”

O estrangulamento não está apenas na mina: está na separação química e na metalurgia do íman. À escala global, a China concentra ~90% da capacidade de separação e mais de 90% do metal e das ligas para ímanes NdFeB; na UE, 98% dos ímanes de terras raras são importados da China. Além disso, 100% das terras raras usadas em ímanes é hoje refinado na China, segundo a Comissão Europeia.

Esta posição reforça-se com licenças e controlos sobre tecnologia e exportações, que Pequim tem ajustado desde 2023–2025, aumentando a sensibilidade da cadeia a tensões comerciais. A Agência Internacional de Energia (AIE; em inglês, International Energy Agency, IEA) e outras análises confirmam que a concentração do refino de terras raras continua elevada e difícil de diversificar no curto prazo.

São indispensáveis num carro elétrico? (Engenharia sem mitos)

A engenharia oferece saídas: nem todos os elétricos precisam de ímanes com terras raras. Há motores síncronos de rotor bobinado — Electrically/Externally Excited Synchronous Motor, EESM — (sem ímanes) em produção — BMW, quinta geração eDrive — e a Renault reiterou a sua estratégia de rotor bobinado (R5, Mégane, Scénic) e o próximo motor E7A, com zero terras raras. Ou seja: é possível eletrificar sem depender estruturalmente de Nd/Pr, com alguns compromissos de compacidade ou eficiência consoante o caso.

Os motores síncronos com ímanes permanentes — Permanent Magnet Synchronous Motor, PMSM — baseados em NdFeB oferecem alta densidade de binário e boa eficiência em volume contido (daí a sua popularidade em veículos elétricos e eólica). A própria Comissão Europeia classifica-os como “os dispositivos mais eficientes” no seu domínio. Mas não são a única solução: existem topologias que evitam terras raras.

Motores síncronos de rotor bobinado (EESM): geram o campo do rotor com corrente, sem ímanes. A BMW declara que a 5.ª geração de eDrive não usa terras raras; a Renault utiliza rotor bobinado no Mégane, Scénic e no novo R5 E-Tech, e desenvolve com a Valeo o motor E7A (até 200 kW) sem terras raras.

Indução (assíncronos): também sem ímanes, com compromissos distintos em eficiência/compacidade face aos PMSM.

Alternativas de material: desenhos com ferrites (sem terras raras) ou ímanes de samário-cobalto (SmCo) para aplicações específicas, embora com penalizações de densidade ou custo.

Conclusão técnica: as terras raras não são estritamente imprescindíveis para que um veículo elétrico (VE) funcione, mas permitem motores mais compactos e eficientes; por isso a procura de ímanes crescerá com a eletrificação, mesmo coexistindo com desenhos rare-earth-free.

Portugal: onde estamos e que alavancas temos

Geologia e conhecimento. Portugal conta com ocorrências de minerais portadores de terras raras (monazita, xenótimo) mapeadas pelo Laboratório Nacional de Energia e Geologia (LNEG) através do Sistema de Informação de Ocorrências e Recursos Minerais Portugueses (SIORMINP), embora não existam explorações económicas de elementos de terras raras (ETR; em inglês, rare earth elements, REE) em operação. 

Historicamente, relatórios europeus indicavam ausência de jazigos económicos na Península Ibérica, embora a cartografia e o conhecimento tenham avançado desde então.

Ecossistema e projetos. Grupos como o Centro de Recursos Naturais e Ambiente do Instituto Superior Técnico (CERENA/IST) trabalham na valorização e reciclagem de resíduos tecnológicos com conteúdo em ETR (por exemplo, RecValTR, REESOURCE), em linha com a prioridade do CRMA de recuperar matérias-primas críticas a partir de fluxos de resíduos.

Para lá dos ímanes: os outros materiais do carro elétrico

O cabaz de materiais de um VE vai muito além das terras raras: lítio, níquel, cobalto/manganês ou LFP e grafite em baterias; cobre e alumínio em cabeamento e motores; e silício (e carbeto de silício) em semicondutores de potência. Compreender este cabaz é essencial para a política industrial: estratégias que olham apenas para as terras raras ficam curtas. No reciclaje de ímanes, técnicas como o Hydrogen Processing of Magnetic Scrap (HPMS) permitem recuperar pó NdFeB para re-sinterizar e reduzir a dependência de material virgem.

Os fabricantes chineses: concorrência desleal ou estímulo para o mercado europeu?

A irrupção de uma nova ordem

MG, BYD, NIO, Xpeng… Há apenas cinco anos, eram nomes exóticos para a maioria dos condutores europeus. Hoje, os seus carros elétricos circulam pelas ruas de Lisboa, Berlim ou Paris com números de vendas que começam a preocupar seriamente os fabricantes tradicionais.

Em 2025, a quota de mercado dos fabricantes chineses de automóveis elétricos na Europa já ronda os 6 %, o dobro do ano anterior. O crescimento não é pontual nem anedótico: é estrutural.

Perante este avanço, a União Europeia reagiu. Primeiro com uma investigação formal sobre possíveis subsídios estatais aos fabricantes chineses. Depois, com a aplicação de tarifas provisórias que poderão manter-se durante anos. Mas, para além da resposta política, a questão de fundo permanece: estamos perante uma concorrência desleal que ameaça a indústria europeia ou perante um estímulo que está a obrigar a Europa a acelerar?

Quotas, vendas e presença real: os dados

Em maio de 2025, os fabricantes chineses atingiram uma quota de 5,9 % do mercado europeu de automóveis novos, segundo a JATO Dynamics. Isto representa o dobro do valor registado em 2024. Só a BYD vendeu mais carros elétricos nesse mês do que a Tesla na Europa: 7.231 unidades contra 7.165. No primeiro trimestre do ano, os fabricantes chineses somaram mais de 330.000 unidades vendidas na Europa, segundo a Rho Motion — um crescimento de 36 % em relação ao mesmo período do ano anterior.

Em mercados como o espanhol, modelos como o MG4 ou o BYD Dolphin figuram entre os mais vendidos do ano no canal particular. No Reino Unido e na Alemanha, os números são ainda mais significativos. As projeções apontam para que os fabricantes chineses possam atingir os 10 % de quota europeia já em 2026, caso não sejam impostas novas barreiras.

Os subsídios chineses: prova de concorrência desleal?

A Comissão Europeia iniciou, em outubro de 2023, uma investigação ex officio sobre possíveis subsídios ilegais do governo chinês aos seus fabricantes de automóveis elétricos. Esta ação não exigia uma queixa prévia da indústria, o que revela a gravidade da situação aos olhos de Bruxelas. Em julho de 2024, após nove meses de investigação, a Comissão confirmou a existência de apoios substanciais:

  • Empréstimos bonificados com garantia estatal
  • Cedência de terrenos e zonas industriais em condições vantajosas
  • Benefícios fiscais e isenções
  • Apoio logístico e infraestruturas subvencionadas
  • Subsídios à investigação, desenvolvimento e exportação

Estes apoios, embora não sejam necessariamente ilegais segundo a OMC, podem ser considerados distorcionantes caso causem prejuízo à indústria europeia — como concluiu a Comissão. Por esse motivo, desde outubro de 2024 estão em vigor tarifas compensatórias entre 17 % e 35 %, conforme o fabricante:

  • BYD: 17 %
  • Geely (Zeekr, Polestar, Lynk & Co): ~20 %
  • SAIC (MG): até 35 %
  • Tesla (Xangai): 7,8 %

A duração prevista destas tarifas é de cinco anos, com possibilidade de renovação. Além disso, a UE estuda a extensão das medidas a modelos produzidos em solo europeu por marcas chinesas, caso se prove que beneficiam de apoio estatal indireto.

A indústria europeia: tecnologia sólida, estratégia tardia

A Europa não está tecnologicamente atrás da China. Fabricantes como a Volkswagen, Renault, Stellantis, BMW ou Mercedes dispõem de plataformas modernas, software avançado, padrões de segurança superiores e uma experiência global de produto consolidada.

No entanto, existem diferenças evidentes em alguns pontos:

  • Velocidade de implementação: as marcas chinesas apostaram cedo e de forma direta nos veículos 100 % elétricos. A Europa seguiu uma transição mais gradual (MHEV, HEV, PHEV).
  • Escala e custos industriais: a China produz a custos mais baixos, com forte integração vertical (a BYD fabrica baterias, chips, motores e plataformas), o que reduz prazos e despesas.
  • Software e interface de utilizador: nas gamas médias, as marcas chinesas oferecem experiências digitais mais completas, com atualizações OTA mais frequentes. A Europa está a recuperar terreno, mas com atraso.
  • Dependência de baterias: a China domina 70 % da produção global. A Europa investe na Northvolt, ACC e outras gigafábricas, mas ainda sem escala suficiente.

Em suma: a Europa tem capacidade, mas tardou a ativar uma estratégia integrada. Agora, corre o risco de depender tecnologicamente de terceiros se não acelerar.

O consumidor no centro do tabuleiro

Neste confronto geoeconómico, o comprador europeu é muitas vezes o elemento esquecido. Os modelos chineses chegam com preços competitivos, boa autonomia e equipamento generoso — uma oportunidade real para acelerar a eletrificação a preços acessíveis.

Mas surgem dúvidas legítimas:

  • Haverá pós-venda fiável e com continuidade?
  • Será possível reparar fora dos canais oficiais?
  • As tarifas vão impactar o preço final?

O dilema é evidente: como proteger a indústria europeia sem travar a transição ecológica nem penalizar o consumidor médio?

Conclusão: proteção, concorrência e visão estratégica

Os fabricantes chineses provaram que é possível construir veículos elétricos funcionais, competitivos e rentáveis. A Europa, com a sua tradição industrial, conhecimento técnico e capacidade humana, tem todas as ferramentas para competir. Mas precisa de agilidade, investimento coordenado e uma estratégia continental clara.

A investigação sobre os subsídios chineses não é apenas uma reação protecionista: é também um alerta. A Europa tem de decidir se quer continuar a ser um continente produtor de automóveis — ou apenas o mercado consumidor dos veículos dos outros.

A eletrificação não é apenas uma transição tecnológica. É uma batalha industrial, económica e estratégica. E já começou.

Edição 100: Uma Retrospectiva sobre uma Década de Transformação

Ao atingir a marca do meu 100.º artigo, este momento representa tanto uma celebração como uma oportunidade de reflexão sobre a extraordinária transformação que varreu o sector da mobilidade desde que lancei a Mobility Revolution, a minha newsletter mensal, em setembro de 2016. Desde então, o sector foi profundamente abalado por forças tecnológicas, económicas e sociais de grande impacto. Nos 99 artigos anteriores, partilhei a minha análise destes diversos fatores e do seu impacto na mobilidade em geral. Estas reflexões foram alimentadas, em parte, pelos múltiplos projectos de consultoria e prospeção realizados para diversos fabricantes automóveis, fornecedores e outras empresas, bem como pelo meu trabalho de mentor e conselheiro de muitas startups ligadas à mobilidade, provenientes de todo o mundo.

Esta 100.ª edição da Mobility Revolution revisita os principais temas abordados nas edições anteriores, analisando a transformação da indústria desde 2016.


Mobilidade Limpa: Eletrificação e a Busca pela Sustentabilidade

A caminhada rumo à mobilidade limpa definiu grande parte da última década. A eletrificação passou de nicho a corrente dominante, com os veículos elétricos a bateria (BEV) e os híbridos plug-in a ganharem tração significativa nos mercados globais — embora de forma desigual. As vendas globais de veículos plug-in (BEV e PHEV) cresceram de 0,9 milhões de unidades em 2016 para mais de 17 milhões em 2024, incluindo mais de 11 milhões de BEVs. Este crescimento tem sido impulsionado por uma combinação de regulamentações de emissões mais rígidas, incentivos governamentais e a introdução de modelos elétricos mais atrativos.

A China registou um crescimento de 30 vezes nas vendas de veículos plug-in durante este período, atingindo 11 milhões no ano passado — dois terços do volume global atual. A Europa e os EUA cresceram a um ritmo mais modesto, atingindo cerca de 3,2 milhões e 1,5 milhões de unidades em 2024. A tendência foi tudo menos linear, refletindo principalmente alterações nas políticas públicas. O Japão e a Coreia mantiveram-se praticamente à margem, com uma penetração muito baixa de BEVs.

As baterias tornaram-se um tema de importância estratégica à medida que os EVs ganhavam popularidade. O domínio da China na extração e refinação de materiais, bem como na produção de células, levou à mobilização urgente da Europa e dos EUA para localizar a produção e garantir as cadeias de abastecimento. Esta corrida não se prende apenas com oportunidades económicas, mas também com a proteção da soberania nacional numa era de crescentes tensões geopolíticas. A cadeia global de fornecimento de baterias tornou-se um foco estratégico para líderes políticos e empresariais, com a produção local e o desenvolvimento de cadeias de abastecimento independentes vistos agora como imperativos estratégicos.

A eletrificação também levou a uma reavaliação do design automóvel — os BEVs permitem mais flexibilidade de configuração e simplicidade de design — mas são mais pesados. Por outro lado, cresce a pressão por veículos mais leves, pequenos e acessíveis, de forma a tornar a mobilidade limpa verdadeiramente sustentável e ao alcance de todos. A acessibilidade continua a ser um desafio para os EVs, apesar da queda no custo das baterias em três vezes desde 2016.

A eletrificação está a transformar não só os automóveis de passageiros, mas também os veículos comerciais, bicicletas e até a mobilidade aérea. A integração progressiva dos EVs na rede elétrica — usando veículos como recursos energéticos distribuídos, graças à funcionalidade V2G — abriu novas possibilidades para a resiliência e sustentabilidade da rede. Já há vários BEVs capazes de alimentar casas ou ferramentas.


Condução Assistida e Autónoma: Progresso, Recuos e um Futuro Promissor

A evolução dos sistemas avançados de assistência ao condutor (ADAS) até veículos totalmente autónomos tem sido um dos desenvolvimentos mais observados da indústria. Funcionalidades como o controlo de cruzeiro adaptativo, a manutenção na faixa e a travagem automática de emergência tornaram-se comuns, contribuindo para a segurança rodoviária e conveniência do condutor. A ambição de veículos completamente autónomos, no entanto, tem alternado entre progressos notáveis e retrocessos, com dezenas de milhares de milhões de dólares investidos na última década.

Em 2016, o projeto Chauffeur da Google (agora Waymo) tinha acabado de demonstrar o Firefly, um veículo autónomo criado de raiz. Nesse mesmo ano, a GM adquiriu a Cruise, então com dois anos, por cerca de mil milhões de dólares. Um ano depois, a Ford adquiriu o controlo da Argo.ai (com um ano de vida) com um investimento idêntico — o Grupo VW tornou-se mais tarde co-proprietário da startup.

A última década assistiu a uma evolução darwinista no ecossistema da condução autónoma. O número de empresas aumentou rapidamente devido à euforia, mas reduziu-se posteriormente a alguns players fortes. Algumas mudaram para casos de uso menos exigentes, outras saíram completamente do mercado. A Cruise e a Argo.ai fecharam portas após gastar milhares de milhões; já a Waymo prospera. Na China, destacam-se Baidu Apollo, Pony.ai e WeRide.

Em outubro de 2020, a Waymo foi a primeira a operar um serviço de táxis autónomos, sem condutor, aberto ao público. Hoje, robotáxis operam comercialmente em cinco cidades nos EUA e cerca de dez na China. A Waymo e a Baidu Apollo — os líderes nos EUA e China, respetivamente — oferecem atualmente cerca de 250.000 e 100.000 viagens pagas por semana. No entanto, uma implementação comercial em larga escala continua a estar a vários anos de distância.

O transporte de mercadorias surgiu também como um caso de uso promissor. Contudo, nenhuma empresa opera ainda comercialmente em autoestradas sem alguém presente na cabine — por razões técnicas ou regulamentares. A Aurora parece ser a que está mais próxima desse feito.


Software, Veículo Definido por Software (SDV) e Inteligência Artificial: A Transformação Digital

Talvez a mudança mais profunda da última década tenha sido a transformação digital dos veículos e serviços de mobilidade. A ascensão dos veículos definidos por software (SDV) — paradigma inaugurado pela Tesla — redefiniu o design automóvel, a engenharia e os modelos de negócio. A integração profunda de software permite agora atualizações over-the-air, experiências de utilizador melhoradas — impulsionadas sobretudo pela Tesla — e novas fontes de receita recorrente através de funcionalidades sob pedido.

Os fabricantes tradicionais enfrentam decisões estratégicas sobre desenvolver software internamente ou recorrer a parceiros externos. A indústria está a passar de uma mentalidade centrada no hardware para uma centrada no software, com fortes implicações nos ciclos de desenvolvimento, captação de talento, cadeia de fornecimento, estrutura organizacional e cultura empresarial. A conectividade generalizada potenciou ainda mais o crescimento de serviços e funcionalidades digitais, com os fabricantes a esperarem receitas anuais na casa das dezenas de milhar de milhões, com margens elevadas.

Completamente ausente em 2016, a Inteligência Artificial tornou-se omnipresente em todo o ciclo de vida dos veículos. A IA já assiste no design, engenharia, programação, fabrico, testes, conformidade, gestão de cadeias de abastecimento, controlo de qualidade e operações internas. No lado do cliente, alimenta o marketing e retalho, assistentes virtuais, experiências personalizadas, bem como manutenção preditiva, assistência e gestão de sinistros. No entanto, a sua adoção levanta preocupações sobre a substituição de empregos, tornando essencial o re-/upskilling.


Mudança Modal: Novos Modelos de Negócio

A convergência da eletrificação, autonomia, conectividade e mobilidade partilhada obrigou todo o ecossistema automóvel a reorganizar-se. Os incumbentes tiveram de forjar novas parcerias, adotar modelos de negócio inovadores e renovar cadeias de fornecimento. A conformidade regulamentar e as tensões geopolíticas — recentemente sobre tarifas e acesso a recursos críticos — adicionaram camadas de complexidade às operações globais.

Uma das mudanças mais significativas da última década foi a transição da posse para o uso do veículo. Modelos como Mobilidade como Serviço (MaaS), ride-hailing, car-sharing, bem como bicicletas e trotinetes partilhadas ganharam tração. A Uber realiza cerca de 200 milhões de viagens por semana, cinco vezes mais do que em 2016.

Uma nova dimensão empolgante está a emergir com a mobilidade aérea avançada. Empresas como a Joby e Archer estão prestes a lançar operações comerciais com as suas aeronaves elétricas de descolagem e aterragem vertical (eVTOL), após investirem milhares de milhões — com apoio da Toyota e Stellantis.


Novos Fabricantes e a Ascensão dos OEMs Chineses

A última década assistiu à ascensão impressionante de novos fabricantes, com destaque para os OEMs chineses. Empresas como BYD, Geely e SAIC expandiram-se rapidamente além do seu mercado doméstico, beneficiando de apoio governamental, vantagens de custo e cadeias de abastecimento robustas, desafiando os grandes players globais.

A BYD, por exemplo, passou de vender 100.000 veículos em 2016 para 4,3 milhões em 2024, tornando-se a maior fabricante de BEVs do mundo com 1,8 milhões. A Geely construiu um império global com marcas chinesas e europeias, um fornecedor focado em SDVs e parcerias estratégicas (Mercedes e Renault). A Xiaomi, gigante de smartphones e eletrónica de consumo, teve sucesso onde a Apple falhou; prevê vender 350.000 veículos em 2025, partindo do zero em 2023.

Os fabricantes chineses não só conquistaram a maior fatia do seu mercado interno, em detrimento dos estrangeiros, como estão a avançar na Europa, Sudeste Asiático e América Latina. Com capacidade de produção excedente, focaram-se nas exportações, posicionando-se como concorrentes formidáveis no cenário automóvel global, com 5,9 milhões de veículos exportados em 2024 vs. 700.000 em 2016. O seu sucesso assenta em cadeias de fornecimento de baterias líderes mundiais, fortes competências digitais e uma capacidade de inovação a alta velocidade. Os fabricantes tradicionais estão agora a correr para recuperar o atraso.

Inspirados pelo sucesso da Tesla, uma nova geração de startups lançou BEVs inovadores, embora com dificuldades. Nos EUA, a Rivian e a Lucid continuam a expandir a sua oferta, apoiadas por forte financiamento — a Volkswagen está a investir milhares de milhões para aceder à tecnologia SDV da Rivian. Já a Fisker e outras falharam. A própria Tesla estabeleceu um novo padrão de desempenho operacional e financeiro, passando de 76.000 veículos vendidos em 2016 para 1,8 milhões em 2024. No entanto, a antiga líder dos BEVs tem vindo a perder vantagem recentemente.


Olhando para o Futuro

Ao refletir sobre os 99 artigos anteriores, é evidente que o sector da mobilidade atravessou uma era de mudança sem precedentes. As várias tendências aqui destacadas remodelaram profundamente o panorama. Olhando em frente, o ritmo da inovação e disrupção continuará intenso, levando a mais consolidação e parcerias. As lições e perceções da última década serão valiosas para uma indústria que continuará a evoluir, adaptar-se e redefinir o futuro da mobilidade — rumo a um futuro mais brilhante.

Carregamento Autónomo: Impulsionando o Futuro dos Veículos Elétricos

Com a eletrificação e automatização do transporte, a forma como os veículos interagem com a infraestrutura energética está a passar por uma mudança de paradigma. O carregamento autónomo, especialmente o carregamento indutivo sem fios, está a surgir como uma tecnologia transformadora, permitindo que os veículos elétricos (VEs) carreguem de forma fácil, enquanto estão estacionados ou até mesmo em movimento. Isto abre possibilidades para operações mais eficientes no transporte público, frotas logísticas e muito mais.

Como Funciona o Carregamento Indutivo

O carregamento indutivo (sem fios) utiliza bobinas eletromagnéticas embutidas na superfície da estrada ou em lugares de estacionamento. Uma bobina receptora, sob o veículo, capta a energia sem fios, eliminando a necessidade de cabos ou estações de carregamento. Este método suporta dois modos:
• Carregamento estático: Os veículos carregam enquanto estão estacionados, o que é ideal em terminais ou depósitos operacionais.
• Carregamento dinâmico: Os veículos carregam enquanto circulam sobre as bobinas embutidas, o que reduz o tamanho das baterias e a ansiedade de autonomia.

Três Projetos Europeus de Referência

  1. A10 Electric Highway, França
    Está em curso um piloto na autoestrada A10, em França, perto de Saint-Arnoult-en-Yvelines. As bobinas magnéticas sob o pavimento fornecerão até 200 kW de carregamento dinâmico a velocidade de autoestrada. Financiado pela BP França e liderado pela Vinci Autoroutes, juntamente com a Electreon e parceiros (Hutchinson, Universidade Gustave Eiffel), o projeto visa demonstrar a viabilidade do carregamento indutivo em corredores comerciais numa rota de 1,5 km de extensão.
  2. Rosh HaAyin, Israel – Depósito Electra Afikim
    Em Israel, a Electreon instalou o primeiro terminal comercial de carregamento sem fios para autocarros no depósito Electra Afikim em Rosh Ha’Ayin. Esta configuração indutiva estática carrega os autocarros durante o dia e a noite, sem necessidade de manuseamento de cabos. A solução chave na mão inclui infraestrutura, software e suporte contínuo, sendo apoiada pelo governo israelita.
  3. Gotland, Suécia – Piloto ERoad
    Na ilha sueca de Gotland, as bobinas indutivas da Electreon foram incorporadas nas estradas públicas para apoiar tanto camiões como autocarros. Os testes iniciais, utilizando veículos pesados, demonstraram a transferência de energia e a interação com a rede elétrica, marcando o verdadeiro carregamento dinâmico sem fios em condições do dia a dia.

O carregamento indutivo oferece uma série de vantagens essenciais para o futuro da mobilidade elétrica e autónoma. Uma das suas principais forças reside na integração operacional sem interrupções: os veículos podem carregar oportunisticamente enquanto carregam ou descarregam mercadorias, aguardam nas paragens de autocarro ou ficam parados entre turnos, maximizando o tempo de operação e minimizando as interrupções. O carregamento contínuo e sem contacto também permite a redução do tamanho das baterias, o que, por sua vez, diminui os custos do veículo, reduz o peso e prolonga a vida útil das baterias, especialmente valioso para frotas de longa distância e pesadas.

Para os veículos autónomos, em particular, o carregamento sem fios é um divisor de águas. Sem condutores para ligar os cabos de carregamento, os sistemas automatizados tornam-se essenciais para manter as operações sem intervenção humana. Do ponto de vista da infraestrutura, os sistemas indutivos são altamente escaláveis e adaptáveis. Podem ser embutidos em estradas, depósitos ou áreas terminais, permitindo que as cidades e operadores expandam as capacidades de carregamento gradualmente e com o mínimo de interrupção física. No geral, o carregamento indutivo não só apoia a inovação tecnológica, mas também estabelece as bases para um ecossistema de mobilidade mais resiliente, amigável à automação e sustentável.

Riscos e Limitações

No entanto, o carregamento indutivo, embora promissor e cada vez mais prático, apresenta certos riscos e limitações:

  1. Eficiência Energética e Perdas: Maior perda de energia em comparação com os sistemas de ligação por cabo, especialmente se o alinhamento entre as bobinas (veículo e chão) não for ideal. Embora os sistemas modernos possam alcançar uma eficiência de 90-95%, ainda está ligeiramente abaixo do carregamento condutivo de alto desempenho. Pequenas ineficiências em grandes frotas podem traduzir-se em desperdício de energia significativo e custos operacionais elevados.
  2. Custos de Infraestrutura: Incorporar bobinas nas estradas, depósitos ou estações é dispendioso e muitas vezes exige grandes obras civis. O retorno a longo prazo do investimento depende da densidade de utilização e é menos viável em áreas rurais ou suburbanas com pouca procura. Além disso, a manutenção e os reparos podem ser complexos devido aos componentes subterrâneos.
  3. Interferência e Segurança: Os campos eletromagnéticos (CEMs) podem interferir com eletrónica ou equipamentos sensíveis nas proximidades, caso não sejam devidamente blindados. Embora a maioria dos sistemas cumpra os padrões de segurança, as preocupações públicas e regulamentares persistem, especialmente em áreas de grande tráfego ou densamente povoadas. Também há dados limitados sobre os impactos a longo prazo na saúde, embora os dados atuais sugiram que os níveis de exposição estão dentro dos limites seguros.
  4. Padronização e Interoperabilidade: A falta de padrões universais entre fabricantes e países pode levar a sistemas fragmentados. Os veículos podem não ser compatíveis com toda a infraestrutura de carregamento indutivo, a menos que padrões interoperáveis sejam implementados. Isto aumenta o risco para os primeiros adotantes e complica os investimentos em infraestrutura em larga escala.
  5. Durabilidade Ambiental e da Superfície: A incorporação de infraestrutura nas estradas levanta questões sobre a durabilidade das estradas, especialmente em climas severos. A necessidade de renovação frequente ou de obras rodoviárias pode danificar ou interromper os sistemas indutivos, a menos que sejam implementadas proteções robustas. O impacto ambiental da fabricação e eliminação da eletrónica embutida também requer mais estudos.

Conclusão

O carregamento autónomo indutivo marca um marco na evolução dos VEs e do transporte. Os pilotos europeus – desde as autoestradas francesas aos depósitos israelitas e estradas suecas – estão a estabelecer as bases operacionais, técnicas e económicas. À medida que as frotas de mercadorias, transportes e veículos autónomos se expandem, o carregamento sem fios oferece um caminho sem interrupções, resiliente e sustentável para o futuro. A partir de agora, a escalabilidade dos pilotos é fundamental para compreender melhor e comunicar as possibilidades e limitações da tecnologia.