fbpx

Green Future-AutoMagazine

O novo portal que leva até si artigos de opinião, crónicas, novidades e estreias do mundo da mobilidade sustentável

Opinião

Salão do Automóvel de Paris e a Indústria em Modo de Alerta Alto

O Paris Mondial de l’Automobile de 2026 acabou de mostrar a resiliência da indústria automotiva da Europa, com OEMs revelando novos produtos e conceitos para combater um tsunami de produtos chineses. No entanto, por trás das grandes arquibancadas e dos designs nostálgicos, permanece uma questão mais fundamental: as montadoras europeias podem ser competitivas contra esses novos pagadores? As discussões na Cúpula anual da PFA reforçaram a urgência de enfrentar o desafio, com os líderes da indústria pedindo políticas industriais europeias mais fortes, flexibilidade regulatória e alguma proteção.

Esses eventos aconteceram enquanto a eletrificação estava se acelerando devido ao aumento dos preços dos combustíveis e ao aumento das ofertas de BEV. Em toda a região, os BEVs atingiram 29% (38% na França) em agosto vs. 20% há um ano e 23% YTD. Naquele mês, os HEVs ficaram em 38% e os PHEVs em 11%. Em paralelo, os veículos ICE (gás e diesel) totaliram 24% abaixo dos 33%. O impulso da eletrificação continua crescendo.

Um tsunami chinês está se formando em toda a Europa

O impulso dos OEMs chineses é impossível de ignorar. Cerca de 15 marcas chinesas agora capturam mais de 10% do mercado europeu, aproximadamente o dobro de sua participação em 2025 e mais do que as marcas japonesas combinadas. Sua participação de mercado até se aproxima de 25% para PHEVs. Além disso, as recentes exportações chinesas para a Europa supostamente excedem em muito suas vendas atuais, sugerindo uma disposição para acelerar sua expansão.

BYD ilustra a velocidade dessa transformação. Seu volume de vendas francês está se aproximando da metade do das marcas Volkswagen ou Toyota, enquanto ficou em 11o lugar em setembro, à frente de vários fabricantes estabelecidos. MG ficou em 12o lugar. Kia, Audi e Hyundai seguiram nas posições 13 a 15. Os OEMs chineses não são mais jogadores marginais competindo principalmente no preço: eles estão se tornando concorrentes convencionais em vários segmentos e sua presença física no Mondial refletia claramente essa postura.

Os OEMs chineses combinam custos competitivos, forte experiência em baterias, ciclos de desenvolvimento mais curtos, bem como veículos cada vez mais sofisticados. Por outro lado, seus produtos apresentam principalmente um design sem graça e não têm reconhecimento da marca. No entanto, a implicação é clara: os fabricantes europeus enfrentam um desafio competitivo estrutural, não apenas um aumento temporário nas importações.

O Salão Automóvel de Paris: A Europa Contra-Atacam

A 91a edição do Mondial, 128 anos após a primeira obra, demonstrou que a indústria automotiva europeia está longe de ceder a derrota. Participaram cerca de 40 marcas regionais, além de aproximadamente 20 chineses e dois americanos, Lucid e Tesla, com pequenas cabines. Isso representou uma recuperação significativa da edição de 2022, que atraiu uma seleção muito mais estreita de fabricantes internacionais, e uma expansão em comparação com 2024. Para referência, havia 9 marcas chinesas em 2024, todas localizadas em um salão dedicado.

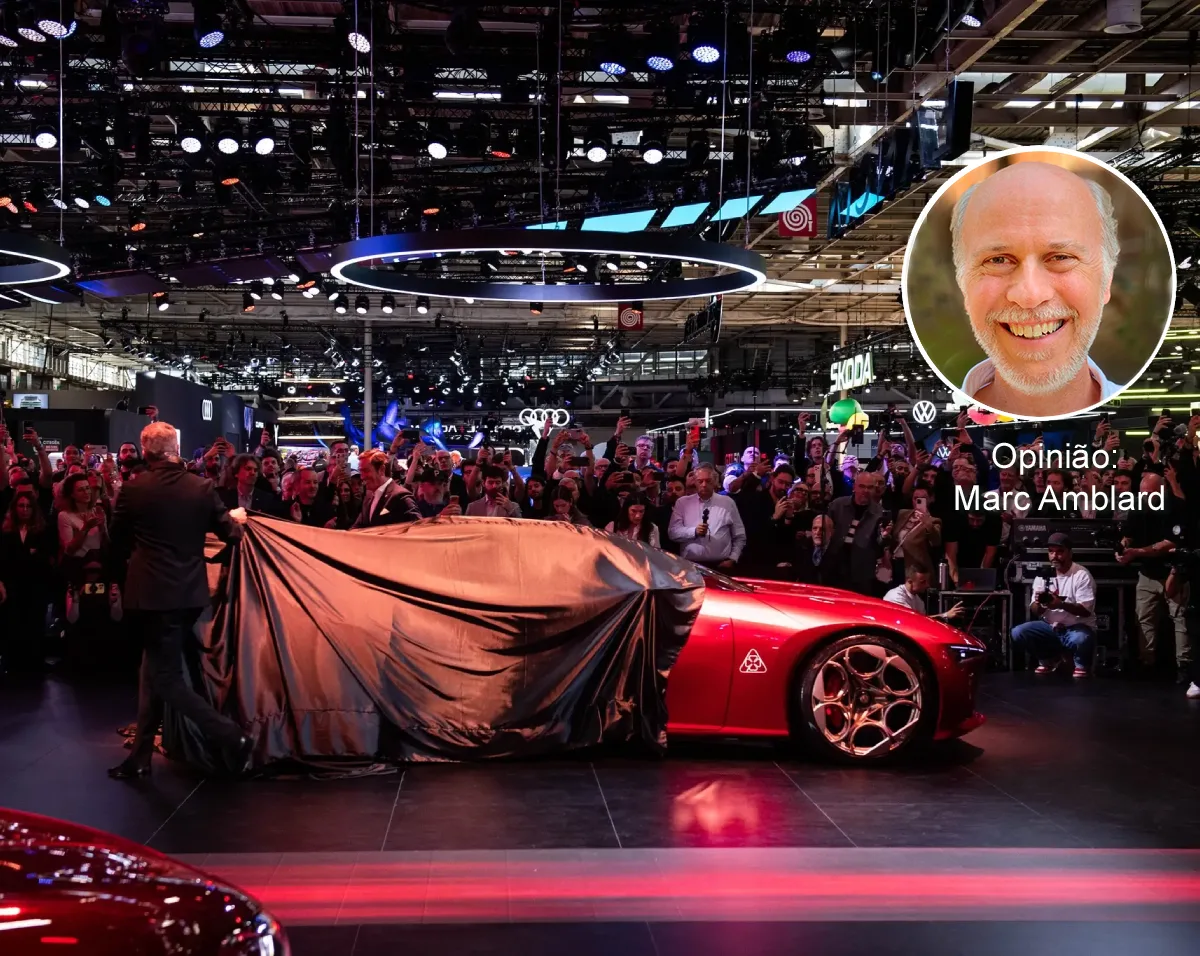
OEMs europeus recuperaram espaço de exposição, apresentando estratégias ambiciosas de produtos. A Renault e a Stellantis implantaram aproximadamente 5.000 m2 cada, ressaltando sua determinação em confrontar os OEMs chineses em seu território. Ambos os grupos enfatizaram veículos-conceito e carros menores e mais acessíveis. A Stellantis apresentou cerca de 60 veículos de oito marcas e nove conceitos. A Renault construiu o recente R5, R4 e Twingo elétrico, apresentando seu E-Space e os lindos conceitos Alpine A310 (veja acima).

A Stellantis também explorou o território emocional com um conceito Citroën 2CV, um BEV desenvolvido com a Leapmotor a ser lançado em 2028 com um preço de cerca de 15 mil euros. O grupo apresentou outras reinterpretações de modelos icônicos, como o eT16 (veja abaixo com 2 conceitos de CV e Alfa Romeo).

Esta estratégia neo-retrô é mais do que um exercício de estilo. Os OEMs europeus estão buscando estabelecer uma conexão emocional com os clientes, em parte para compensar o diferencial de custo com os concorrentes chineses. Isso deve dar aos europeus tempo extra para recuperar o atraso, embora hoje o preço seja o primeiro critério ao comprar um carro.

Fabricantes chineses estão cobrindo o mercado

Uma diferença marcante para este show foi a distribuição de marcas chinesas pelas salas de exposições. Em vez de serem confinados a uma área dedicada como em 2024, eles foram distribuídos pelos corredores, entre seus concorrentes europeus. Por exemplo, Cherry e suas submarcas Omoda e Jaecoo enfrentaram Volkswagen, Skoda e Cupra, enquanto Zeekr, Denza e Aito estavam ao lado da Mercedes-Benz, visando a marca alemã.

Seus produtos também refletiram uma evolução significativa. Ofertas chinesas anteriores muitas vezes enfatizavam veículos muito grandes ou carros elétricos pequenos e baratos. Este ano, a gama foi consideravelmente mais ampla, com mais modelos adaptados aos gostos europeus, essencialmente na faixa de 20 a 50 mil euros.

Certas marcas estão claramente se movendo no mercado de luxo. Xpeng apresentou um grande SUV elétrico de três fileiras a partir de €75.000. A Denza, sua marca irmã dentro do grupo Geely, tinha um conversível de 180 mil euros e 1600 hp em exibição (veja abaixo). A Aito apresentou uma extensa linha orientada para o luxo antes de sua entrada europeia planejada em 2027. O apelo por margens mais altas é tentador.

A Cúpula da PFA: Um Apelo à Soberania Industrial Europeia

A Cúpula anual da PFA forneceu uma perspectiva complementar sobre os desafios da indústria europeia. Os executivos concordaram amplamente que precisa de uma adaptabilidade mais rápida, uma execução mais rápida e uma estratégia industrial europeia coerente. Suas partes interessadas estão claramente prontas para lutar e exigir condições equitativas.

Antonio Filosa, CEO da Stellantis, pediu maior flexibilidade nos regulamentos de emissões, incluindo a média do cálculo CAFE para evitar a abrupta etapa regulatória de 2030. Ele também defendeu incentivos para pequenos veículos elétricos, bem como requisitos de conteúdo local e transferência de tecnologia.

Oliver Blume, CEO do Grupo Volkswagen, destacou o alinhamento emergente entre a VW, a Stellantis e a Renault, que representam 60% da produção europeia. Seu objetivo comum é garantir que os veículos vendidos na Europa sejam elétricos, acessíveis e fabricados na região. Um limite de conteúdo local de cerca de 70% é fundamental para esta proposta.

Christophe Périllat, CEO da Valeo, enfatizou a importância estratégica da velocidade e da flexibilidade, não mais apenas da escala e do gerenciamento de custos. Ele vê a IA como um grande diferencial, particularmente em P&D e fabricação, mas também em produtos. 35% das linhas de código dos fornecedores já são geradas por IA.

François Provost, CEO da Renault, reforçou a necessidade de EVs acessíveis, metas de CO2 mais flexíveis e uma ambição industrial europeia mais forte. Ele defendeu o apoio regulatório para pequenos carros elétricos com preços abaixo de €15.000 e saudou o limite recentemente acordado nas importações híbridas chinesas.

Por último, Stéphane Séjourné, Comissário da Comissão Europeia para a Prosperidade e Estratégia Industrial, enfatizou a escala do desequilíbrio comercial da UE com a China (1b€ por dia) e a necessidade de uma estratégia industrial pan-europeia. O ministro da Indústria francês, Sébastien Martin, enfatizou da mesma forma a importância de promover “Made in Europe”.

A mensagem comum era que a Europa não pode confiar apenas em regulamentações, nem a indústria pode resolver o problema sozinha. A competitividade requer ação coordenada em toda a indústria, política pública e investimento, e sim, alguma proteção para dar tempo à indústria para recuperar o atraso.

A proteção é necessária e a localização é inevitável

Há dois anos, a UE aumentou os impostos sobre os BEVs chineses, que agora equivalem a 27 a 45%, dependendo da empresa, enquanto a Tesla enfrenta 18%. Outros trens de força permaneceram sujeitos à tarifa padrão de 10%. Isso cria um incentivo para os OEMs chineses expandirem suas ofertas híbridas, ilustrando as limitações das medidas focadas em uma única tecnologia.

Para contornar essa nova tática, a UE acaba de negociar um acordo para rimitar as importações de veículos híbridos chineses a 350.000 por ano, a partir de dezembro de 2026. Isso provavelmente forçará os OEMs impactados a acelerar sua localização na Europa, que já começou.

A BYD está atualmente aumentando sua fábrica húngara. A SAIC anunciou planos para a produção espanhola. Chery pretende usar as antigas instalações da Nissan em Barcelona. Os parceiros da Stellantis, Leapmotor e Dongfeng, aproveitarão as operações espanholas e francesas do OEM, respectivamente. Além disso, Xpeng e GAC montam seus carros em Magna Steyer Puch, na Áustria.

Essa evolução apresenta tanto uma ameaça quanto uma oportunidade. A montagem sozinha não é suficiente. Enquanto a P&D permanecerá esmagadoramente na China, o conteúdo local será crítico. Um limite em torno de 70%, conforme defendido por vários grandes OEMs e fornecedores, é fundamental para preservar empregos. No espaço da bateria, um requisito extra de transferência de tecnologia deve ser obrigatório para ajudar a Europa a recuperar o atraso … como a China fez de 1980 a 2010.

O Caminho À Frente

O Paris Mondial de 2026 demonstrou que os jogadores europeus mantêm marcas poderosas, capacidades industriais substanciais e a capacidade de entusiasmar os clientes. No entanto, a crescente presença chinesa está criando caos na indústria — enquanto oferece produtos mais acessíveis aos europeus.

A Europa deve abordar suas próprias deficiências de competitividade. Reatividade e estabilidade regulatória, ciclos de desenvolvimento mais rápidos, investimento em baterias e suporte para EVs acessíveis são essenciais. A proteção sem uma transformação profunda seria inútil.

Conforme explorado no meu livro, Revolução da Mobilidade: Como AI, EVs, Robotaxis e Novos Modos Transformam Radicalmente o Ecossistema, a transformação da indústria automotiva se estende muito além da eletrificação. A competitividade dependerá cada vez mais da integração de tecnologia, capacidades industriais e novos modelos de negócios. O desafio da Europa é transformar a pressão de hoje em um catalisador para a renovação antes que a lacuna competitiva se torne impossível de fechar.

Marc Amblard

Diretor Administrativo, Orsay Consulting
2035 já não é assim tão claro: o que muda para quem compra carro em Portugal

Durante anos, 2035 foi uma data marcada a vermelho para a indústria automóvel europeia. A partir desse momento, os automóveis novos vendidos na União Europeia deveriam reduzir em 100% as suas emissões de CO₂ relativamente a 2021. Na prática, isso deixava de fora do mercado os novos modelos convencionais a gasolina e gasóleo. Agora, Bruxelas propõe alterar esse roteiro. O automóvel elétrico continuará a ser protagonista, mas o motor de combustão poderá ter mais futuro do que parecia. E em Portugal, onde mais de um em cada quatro automóveis novos já é elétrico, esta mudança assume uma importância especial.

Faltam nove anos para 2035, mas essa data já condiciona as decisões que tomamos hoje.

As marcas estão a investir milhares de milhões de euros em plataformas elétricas, baterias e fábricas. As redes de carregamento continuam a crescer. E quem entra agora num concessionário pode deparar-se com uma decisão que há poucos anos era bastante mais simples: gasolina, híbrido, híbrido plug-in ou elétrico.

Em Portugal, esta transformação já é claramente visível nas matrículas.

Entre janeiro e agosto de 2026 foram matriculados 45.388 automóveis ligeiros de passageiros 100% elétricos, mais 43,1% do que no mesmo período de 2025. Os elétricos puros atingiram assim uma quota de 26,8% do mercado português. Só em agosto chegaram aos 36,1%.

Portugal encontra-se, portanto, acima da média da União Europeia, onde os elétricos representaram 21,7% das matrículas acumuladas até agosto.

E precisamente quando o mercado avança para a eletrificação, a Europa volta a discutir como deverá ser o automóvel depois de 2035.

De zero emissões para uma redução de 90%

A legislação atualmente em vigor determina que, a partir de 2035, as emissões médias de CO₂ dos automóveis ligeiros de passageiros e comerciais novos deverão diminuir 100% relativamente aos objetivos definidos para 2021.

Na prática, o objetivo passa para 0 g/km de CO₂.

Foi daí que surgiu a expressão de que a Europa iria «proibir os automóveis com motor de combustão». Tecnicamente, a União Europeia não proibiu uma determinada tecnologia. Estabeleceu um nível de emissões que um veículo que queime gasolina ou gasóleo e liberte CO₂ pelo escape não consegue cumprir.

Mas este enquadramento está agora a ser revisto.

A 16 de dezembro de 2025, a Comissão Europeia apresentou uma proposta para alterar as regras no âmbito do novo pacote dedicado à indústria automóvel.

A principal mudança diz respeito precisamente a 2035.

A Comissão propõe passar de uma redução de 100% para uma redução de 90% das emissões de escape. Os restantes 10% teriam de ser compensados através de mecanismos associados à utilização de determinados combustíveis renováveis e de aço de baixas emissões produzido na União Europeia.

Os créditos relacionados com combustíveis renováveis poderiam compensar até ao equivalente a 3% do objetivo de 2021, enquanto os correspondentes ao aço de baixas emissões poderiam cobrir até mais 7%.

No papel são dez pontos percentuais. Para a indústria automóvel, representam bastante mais.

Porque o sistema deixaria de avaliar exclusivamente as emissões produzidas pelo próprio veículo e permitiria compensar parte delas através de outros elementos da cadeia energética ou industrial.

E isso abre novas possibilidades.

Poderemos comprar um carro com motor de combustão depois de 2035?

Se a proposta acabar por ser aprovada em termos semelhantes aos atuais, a resposta poderá ser sim, em determinados casos.

A própria Comissão Europeia admite expressamente que, juntamente com os elétricos a bateria e os veículos a hidrogénio, possam continuar a ter algum papel depois de 2035 tecnologias como os híbridos plug-in (PHEV), os elétricos com extensor de autonomia, os mild hybrid e até determinados veículos com motor de combustão.

Isto não significa que 10% dos automóveis vendidos possam passar automaticamente a ser a gasolina ou a gasóleo.

Os objetivos europeus são calculados com base nas emissões médias da frota matriculada por cada fabricante. Entram nessa conta os veículos vendidos, as respetivas emissões e os mecanismos de compensação que a legislação venha finalmente a permitir.

Uma redução de 90% continua a ser extremamente exigente. Para a cumprir será necessária uma proporção muito elevada de veículos com zero emissões.

O que muda é a possibilidade de manter outras tecnologias no mercado.

Portugal já está a fazer a sua própria transição

A situação portuguesa é especialmente interessante porque o mercado está a evoluir mais rapidamente do que a média europeia.

Entre janeiro e agosto de 2026, os veículos eletrificados — elétricos puros, híbridos plug-in e híbridos — representaram 68,9% dos automóveis ligeiros de passageiros novos matriculados em Portugal.

O elétrico, portanto, deixou há muito de ser um produto residual.

Mas também ainda não substituiu todas as restantes tecnologias.

O comprador português continua a distribuir as suas escolhas entre diferentes soluções, precisamente o cenário que a nova proposta europeia parece reconhecer de forma mais clara.

A isto junta-se a política nacional de incentivos. Durante a segunda fase do programa Mobilidade Verde 2025/2026, o Fundo Ambiental disponibilizou para particulares um incentivo de 4.000 euros para a compra de um automóvel ligeiro de passageiros 100% elétrico novo, condicionado, entre outros requisitos, ao abate de um veículo movido a combustíveis fósseis com mais de dez anos.

O preço máximo do veículo elegível era de 38.500 euros, aumentando para 55.000 euros no caso de automóveis com mais de cinco lugares.

Essa candidatura terminou a 27 de julho de 2026 e, a 1 de outubro, o Fundo Ambiental não mantinha aberto um novo formulário para este apoio.

Por isso, quem estiver agora a calcular o preço de aquisição de um elétrico não deverá descontar automaticamente esses 4.000 euros como se o incentivo estivesse atualmente disponível.

Porque está a Europa a alterar o seu posicionamento?

A eletrificação está a avançar, mas não ao mesmo ritmo em todos os países, segmentos e tipos de veículo.

A indústria europeia tem de financiar simultaneamente novas plataformas, baterias, software, fábricas e cadeias de abastecimento, ao mesmo tempo que compete com fabricantes de outras regiões com estruturas de custos diferentes.

Existem também segmentos especialmente difíceis de eletrificar. Os veículos comerciais ligeiros são um bom exemplo, devido às suas necessidades de autonomia, carga útil e utilização profissional.

Por isso, a Comissão fala agora numa maior flexibilidade e neutralidade tecnológica, mantendo, no entanto, o objetivo europeu de neutralidade climática para 2050.

A Europa não abandona o destino. Está a rever as condições para lá chegar.

O mercado europeu também ainda não é exclusivamente elétrico

Os números mostram as duas faces da transição.

Entre janeiro e agosto de 2026, os elétricos puros atingiram 21,7% do mercado europeu de automóveis ligeiros de passageiros novos, contra 15,8% no mesmo período de 2025.

Os híbridos convencionais representaram 36,6% e os híbridos plug-in outros 10%. Gasolina e gasóleo reduziram, em conjunto, a sua participação para cerca de 29%.

A eletrificação ganha terreno rapidamente.

Mas, a nove anos de 2035, quase oito em cada dez automóveis novos vendidos na União Europeia ainda não são 100% elétricos.

Portugal está mais avançado, com uma quota acumulada de 26,8% para os elétricos, mas também ainda não vive num mercado exclusivamente elétrico.

O carregamento também está a mudar em Portugal

A decisão de comprar um elétrico não depende apenas do automóvel.

Importa saber onde se pode carregar, quanto custa e até que ponto o processo é simples.

Portugal encontra-se também em plena transformação do seu próprio sistema de mobilidade elétrica. O Decreto-Lei n.º 93/2025 alterou o modelo anterior e estabeleceu um período transitório que termina a 31 de dezembro de 2026.

O novo sistema reduz a dependência de uma gestão centralizada e permite uma relação mais direta entre operadores e utilizadores.

É mais uma peça importante da mesma transição: não basta existirem mais carros elétricos. A forma de os utilizar também tem de evoluir.

Então, vale a pena esperar para comprar carro em Portugal?

A revisão de 2035, por si só, não parece ser razão suficiente para adiar uma compra necessária.

Um português que compre hoje um carro a gasolina, gasóleo, híbrido ou híbrido plug-in não terá de deixar automaticamente de o utilizar quando chegar 1 de janeiro de 2035.

A legislação europeia que estamos a analisar regula essencialmente as emissões médias dos veículos novos matriculados pelos fabricantes. Não determina a retirada de circulação dos automóveis que já estejam nas mãos dos seus proprietários.

Outra questão diferente são os impostos, as restrições locais à circulação ou as políticas nacionais que possam existir daqui a nove anos. Essas decisões dependem de outras normas e não podem hoje ser dadas como adquiridas.

Para quem está a pensar comprar um elétrico em Portugal também não existe qualquer sinal de mudança de rumo. Pelo contrário: as matrículas estão a crescer fortemente e a União Europeia continua a colocar esta tecnologia no centro da sua estratégia.

A decisão deverá depender muito mais da utilização real do automóvel.

Quem puder carregar habitualmente em casa ou no trabalho, fizer quilometragem suficiente e encontrar um elétrico adequado em preço, autonomia e necessidades estará numa situação muito diferente de quem vive sem acesso fácil ao carregamento, faz regularmente viagens longas ou necessita de um tipo de veículo para o qual ainda não encontra uma alternativa elétrica adequada.

2035 é importante.

Mas o automóvel que compramos hoje tem, acima de tudo, de servir para a nossa vida de hoje.

E ainda não existe uma decisão definitiva

Há uma última questão fundamental: a lei ainda não mudou.

Neste momento continua em vigor o objetivo de redução de 100% das emissões de CO₂ para os automóveis ligeiros de passageiros e comerciais novos a partir de 2035.

A proposta da Comissão tem ainda de passar pelo Parlamento Europeu e pelo Conselho no âmbito do processo legislativo ordinário.

A 1 de outubro de 2026, o processo continua pendente de decisão na comissão competente do Parlamento Europeu e a data provisória para a primeira leitura em plenário é 23 de novembro de 2026.

Até lá, ainda pode mudar.

Por isso, não é correto afirmar hoje que a Europa tenha salvado definitivamente o motor de combustão. Mas também já não estamos exatamente no mesmo ponto em que nos encontrávamos quando foi definido o objetivo original.

O automóvel elétrico continua a ser a principal peça da transformação do setor e Portugal está a adotá-lo a um ritmo ainda superior ao conjunto da União Europeia.

A diferença é que Bruxelas começa agora a admitir um cenário um pouco mais aberto para depois de 2035.

A data continua a ser a mesma.

O que estamos a começar a descobrir é que os automóveis com que chegaremos até lá poderão ser mais variados do que pensávamos.

O mercado europeu de veículos autónomos está a ganhar forma

No meu artigo de abril de 2026 “Quem Mais Se Beneficiará com a Aceleração do Mercado de AVs?” Analisei como o ecossistema de robotaxi está evoluindo. Enquanto pioneiros como Waymo inicialmente abordaram a maioria das camadas da solução emergente (com a principal exceção do veículo), o mercado agora está se desagregado. Vários grupos de partes interessadas estão surgindo para abordar partes específicas da cadeia de valor.

Esse fenômeno certamente está acontecendo no mercado dos EUA em rápido amadurecimento, onde os robotaxis agora operam comercialmente em 15 cidades, realizando mais de 500.000 viagens totalmente autônomas por semana. Isso permite que o mercado europeu atrasado se baseie nessas experiências para implantar o novo modo. Uma série de empresas está se unindo para construir o ecossistema, adaptando-se à configuração regulatória mais rigorosa do que nos EUA. Considerando que a Europa tem atores fortes em várias partes da solução geral (por exemplo, fabricantes de automóveis, gerentes de frotas, operadores de transporte), a região está praticamente ausente na camada central, ou seja, o sistema de direção autônoma (ADS), com exceção do Wayve do Reino Unido.

Qual é o Status Atual da Mobilidade Autônoma na Europa?

Muitos pilotos foram implantados em vários países europeus. Isso começou com os ônibus automatizados da Navya e da Easymile no final da década de 2010, usando veículos programados ao longo de waypoints, em vez de totalmente autônomos. Mais recentemente, a WeRide implantou ônibus autônomos em Leuven, Bélgica, Barcelona, aeroporto de Zurique e no torneio de tênis de Roland-Garros de Paris. No entanto, nenhum desses pilotos foi dimensionado, em grande parte por falta de uma estrutura regulatória que permite.

Os projetos de Robotaxis têm sido mais ambiciosos até agora. No início deste mês, a Uber e a Wayve lançaram o primeiro serviço de táxi robótico de Londres para o público em geral (com operadores de segurança). Apenas este mês, a Verne da Croácia lançou um serviço semelhante em Zagreb na plataforma Uber usando o ADS da Pony.ai. O anúncio mais recente e ousado veio da plataforma de mobilidade compartilhada da Estônia Bolt e do OEM Lucid do Vale do Silício. As duas empresas pretendem implantar 25.000 robotaxis equipados com um ADS para serem desenvolvidos em conjunto na solução de referência HW/SW da Nvidia Hyperion.

Vários outros projetos de robotaxi foram anunciados para o mercado europeu nos últimos 18-24 meses. O Apollo Go da Baidu fez uma parceria com a Uber e a Lyft / FreeNow, começando em Londres. Pony.ai e Uber planejam trazer 2.000 táxis robóticos para quatro cidades europeias. A Waymo está testando em Londres há meses e planejava lançar um serviço comercial em setembro, embora tenha sido adiado, aparentemente por razões regulatórias. A empresa também acabou de começar a testar em Munique e recentemente também abriu escritórios na França, Espanha e Holanda. O MOIA da Volkswagen tem se preparado para lançar um serviço na Alemanha, aproveitando a tecnologia da Mobileye, embora o MOIA esteja supostamente em dificuldades financeiras. Stellantis anunciou colaborações com Pony.ai, Wayve e Bolt, e Renault com WeRide. E esta lista não é exaustiva.

Como Permitir o Crescimento da Mobilidade Autônoma na Europa?

Novos projetos devem ser mais ambiciosos do que seus antecessores, particularmente porque os regulamentos de capacitação estão prestes a surgir (veja abaixo). Esses projetos devem ser projetados desde o início até a escala de alcance, sendo os pilotos apenas os primeiros passos, e não o fim do jogo. Isso requer que os parceiros do ecossistema que constroem esses projetos, juntamente com o financiamento e as estruturas legais, devem ser adequados ao propósito, ou seja, capazes de escalar. Também deve haver apetite suficiente dos governos regionais e locais para promover tais projetos.

Em junho de 2026, a UE lançou a iniciativa Autonomous Drive Ambition Cities sob a mais ampla Estratégia Apply AI. O ADACities destina-se a facilitar a criação de serviços de mobilidade urbana autônoma viáveis (robotaxi, compartilhamento de carros autônomos e transportes de transporte público) que podem ser financiados, operados e dimensionados. Esta iniciativa desencadeou um apelo a projetos com duas condições, entre outras: soberania, conforme definido com o pacote de Soberania Tecnológica da UE, e frotas-alvo de 100 ou mais veículos autônomos até 2030.

Essa condição de soberania levanta uma questão-chave: a Europa deve deixar a lacuna com os EUA e a China neste domínio aumentar às custas da soberania compreensível, dado que a região tem apenas um jogador ADS maduro (Wayve)? Ou a Europa deve inicialmente aceitar os principais jogadores não regionais para alcançar os EUA e a China e criar um mercado que promova o desenvolvimento da tecnologia local? Claramente, a troca entre velocidade e soberania deve ser cuidadosamente gerenciada.

A Europa tem uma indústria automotiva profundamente enraizada, uma infraestrutura de transporte bem desenvolvida, fortes talentos de engenharia e um grande mercado. No entanto, a região não tem a ambição dos ecossistemas de startups do Vale do Silício e da China, capacidades de financiamento e estruturas regulatórias favoráveis. Juntas, essas características-chave permitiram o desenvolvimento da principal tecnologia de direção autônoma. Apesar da falta desses facilitadores, a Europa deve eventualmente encontrar uma maneira de se tornar independente em todos os domínios tecnológicos estratégicos, como destacado pelo relatório Draghi.

A ausência de um quadro regulatório tem sido um obstáculo na Europa. No entanto, o futuro da U.N. Fórum Mundial para Harmonização de Regulamentos de Veículos, também conhecido como O WP.29 da UNECE abordará essa deficiência. Se / quando aprovado, esse conjunto internacional de regulamentos simplificará muito o processo de certificação, por meio de uma aprovação de tipo, eliminando as discrepâncias entre os países que dificultam desnecessariamente a implantação de projetos. Nesse ponto, a implantação será mais rápida do que inicialmente nos EUA e na China, já que a tecnologia principal, o ADS, agora está madura. Até 2030, espero que a Europa esteja onde os EUA estão hoje, ou seja, 5.000 a 10.000 veículos operando comercialmente na região. A Europa deveria então ter reduzido a diferença com os EUA e a China, que é de cerca de seis a oito anos.

Para uma análise muito mais granular do espaço de direção autônoma global (incluindo caminhões), convido você a ler meu novo livro, Mobility Revolution How AI, EVs, Robotaxis e New Modes Radically Transform the Ecosystem. Use o código MOB26 para obter 25% de desconto.

Marc Amblard

Diretor Administrativo, Orsay Consulting
Quem decide como deve ser a mobilidade do futuro? Cidadãos,políticos ou lobbies

A mobilidade do futuro não é decidida por uma só mão. É construída por cidadãos, políticos, empresas, tecnologia e grupos de pressão. A questão central não é saber se existem lobbies, mas sim se as decisões são tomadas com transparência, dados e um interesse público claramente definido.

Falar da mobilidade do futuro parece, muitas vezes, falar de automóveis elétricos, baterias, ciclovias, transportes públicos, zonas de baixas emissões, hidrogénio ou combustíveis sintéticos. Mas, por trás de tudo isso, há uma pergunta mais incómoda: quem decide realmente como nos vamos deslocar daqui a dez, vinte ou trinta anos?

Numa democracia, a resposta de partida deveriam ser os cidadãos. São eles que votam, pagam impostos, usam os transportes públicos, compram automóveis, protestam quando uma medida lhes parece injusta e mudam os seus hábitos quando uma alternativa lhes parece melhor. 

Sem utilizadores não há mobilidade. Sem aceitação social, uma política pública pode estar bem desenhada e acabar por se tornar inviável.

Mas a resposta completa é mais complexa. A mobilidade é decidida numa cadeia em que participam instituições públicas, fabricantes, empresas energéticas, operadores de transporte, associações ambientais, plataformas de moradores, sindicatos, meios de comunicação social e consumidores. Cada um empurra numa direção. E nem todos empurram com a mesma força.

A mobilidade reparte espaço, dinheiro e poder

Uma decisão de mobilidade quase nunca é neutra. Retirar estacionamento, criar uma faixa BUS ou implementar uma zona de baixas emissões pode melhorar a segurança, os transportes públicos ou a qualidade do ar, mas também pode prejudicar quem precisa de usar o automóvel ou não tem condições para o substituir. Por isso, a mobilidade é política: decide como se reparte o espaço comum.

Os cidadãos decidem, mas dentro das opções que têm

O cidadão decide, sim, mas decide dentro das opções que tem. Não se pode pedir a uma pessoa que deixe o automóvel se não tiver comboio, autocarro fiável, ciclovia segura ou uma distância razoável para caminhar. Também não se lhe pode exigir que compre um elétrico se não tiver capacidade económica, lugar de garagem, ponto de carregamento ou uma oferta de usados acessível.

A liberdade de escolha depende da infraestrutura. Quem vive numa cidade compacta, com bons transportes públicos e serviços próximos, pode reduzir a sua dependência do automóvel. Quem vive numa zona periurbana mal servida ou tem deslocações longas continuará a ver o carro privado como a solução mais prática. Muitas vezes, o cidadão não escolhe entre automóvel e transporte público; escolhe entre automóvel e nenhuma alternativa útil. Por isso, uma política madura não começa por proibir, mas por oferecer opções credíveis.

Políticos, lobbies e mercado

Os políticos aprovam leis, orçamentos, apoios, impostos, planos urbanos, normas de emissões e condições de acesso à cidade. Sem decisão pública não há comboio, autocarro metropolitano, infraestrutura ciclável nem regulação de emissões. Portugal aprovou instrumentos como a Estratégia Nacional para a Mobilidade Ativa ou o Plano Nacional Ferroviário, que recordam que o futuro se decide com automóveis elétricos, sim, mas também com comboios, autocarros, passeios, estações e ordenamento do território.

É neste cenário que surgem os lobbies. A palavra costuma soar mal porque está associada a pressão opaca e interesses escondidos. Por vezes, essa suspeita é justificada. Mas, tecnicamente, um lobby é qualquer grupo organizado que tenta influenciar uma decisão pública: uma associação da indústria automóvel, uma petrolífera, uma elétrica, uma ONG ambiental, um sindicato ou uma organização de consumidores.

A sua existência não é antidemocrática. O problema surgiria se influenciassem sem transparência, sem controlo e sem que os cidadãos soubessem quem participou em cada decisão. A indústria pede uma transição exequível. As organizações ambientais reclamam mais rapidez. As elétricas olham para a rede de carregamento. As cidades olham para a qualidade do ar. Os utilizadores olham para o preço, para a autonomia e para as suas necessidades reais. A tarefa da política é ouvir, confrontar dados, medir impactos e decidir com critérios públicos.

O mercado também decide. As marcas podem anunciar automóveis elétricos acessíveis, mas se o utilizador não os comprar, o plano falha. Os governos podem incentivar frotas de emissões zero, mas sem carregamento, autonomia suficiente, valor residual e preço competitivo, a adoção abranda. O que hoje é comprado por uma grande frota pode chegar amanhã ao mercado de usados, decisivo para que o elétrico chegue a mais cidadãos.

A tecnologia ajuda, mas não decide sozinha

A bateria, o carregamento rápido, o software, a condução assistida, o hidrogénio ou os combustíveis sintéticos ampliam o leque de soluções. Mas nenhuma tecnologia responde, por si só, a perguntas sociais: quem paga, quem fica de fora, o que acontece nas zonas rurais, como se reparte o espaço urbano ou que modelo de cidade queremos.

O automóvel elétrico reduz emissões locais e pode cortar emissões de utilização quando a eletricidade vem de fontes renováveis. Mas não elimina o congestionamento, não reduz por si só a ocupação do espaço público, não resolve automaticamente a sinistralidade e não evita o consumo de materiais. Pode ser necessário para descarbonizar, mas não chega para desenhar uma mobilidade mais justa e eficiente.

Então, quem deve decidir?

Devem decidir as instituições democráticas, mas com cidadãos informados, dados públicos, participação real e controlo sobre os grupos de pressão. Os políticos têm a legitimidade formal. Os cidadãos têm a legitimidade social. Os técnicos trazem evidência. As empresas conhecem a viabilidade industrial. Os lobbies expressam interesses organizados. Mas o interesse geral deve estar acima de todos eles.

A boa mobilidade do futuro será aquela que conseguir equilibrar sustentabilidade ambiental, justiça social e viabilidade económica, sem transformar a transição num privilégio nem num castigo. O debate real não é automóvel sim ou automóvel não. É que automóvel, para que uso, com que energia, em que cidade, com que alternativas e a que custo social.

A mobilidade do futuro será decidida por muitos. Mas só será legítima se o cidadão compreender por que razão as decisões são tomadas, tiver alternativas reais e sentir que a mudança melhora a sua vida. A transição ganha-se quando as pessoas conseguem deslocar-se melhor, poluir menos e continuar a viver com liberdade.

A mobilidade como serviço: o automóvel elétrico vai acabar com o carro em propriedade?

O automóvel elétrico não muda apenas a forma como nos deslocamos. Também reabre uma pergunta mais profunda: continuaremos a precisar de ter um carro próprio ou bastará aceder a um quando for necessário? A resposta não é simples. O elétrico pode acelerar a mobilidade por utilização, mas não parece suficiente para acabar com a propriedade privada do automóvel. Pelo menos, não para todos.

Durante anos repetiu-se uma ideia muito apelativa: o carro do futuro não será comprado, será utilizado. Em vez de ter um veículo estacionado debaixo de casa, o utilizador pagará para se deslocar quando precisar, combinando transporte público, bicicleta, trotinete, táxi, carro partilhado, aluguer ao minuto ou subscrição mensal. É a chamada mobilidade como serviço, ou MaaS, na sigla inglesa de Mobility as a Service.

O conceito faz sentido no papel. A mobilidade como serviço consiste em integrar diferentes modos de transporte numa única oferta digital, com o transporte público e a mobilidade ativa como base do sistema. Não se trata apenas de alugar um automóvel através de uma aplicação, mas de poder planear, reservar e pagar várias formas de deslocação de maneira simples.

Porque é que o automóvel elétrico encaixa tão bem neste modelo

O automóvel elétrico tem várias características que favorecem esta mudança. A primeira é económica. Um elétrico costuma ter um preço de compra mais elevado do que um modelo equivalente de combustão, mas também pode oferecer custos de utilização mais baixos quando percorre muitos quilómetros, é carregado de forma eficiente e é gerido dentro de uma frota profissional. Para uma empresa de carsharing, renting flexível ou subscrição, um automóvel elétrico que trabalha muitas horas por dia pode amortizar melhor o seu custo do que um veículo privado que passa a maior parte do tempo parado.

Esse dado não é menor. Um estudo da RAC Foundation, no Reino Unido, calculou que o automóvel ou furgão médio é conduzido apenas cerca de 4 % do tempo e permanece estacionado no restante: 73 % do tempo em casa e 23 % noutros locais. Embora o dado corresponda ao mercado britânico, ilustra bem uma realidade comum ao automóvel privado: compramos uma máquina cara para a usar muito poucas horas.

O automóvel elétrico acrescenta ainda uma segunda vantagem: é mais fácil de digitalizar. A abertura remota, a reserva por aplicação, a gestão do carregamento, o diagnóstico à distância, as atualizações de software e a telemetria encaixam muito bem em modelos de utilização partilhada. O carro deixa de ser apenas um produto industrial e aproxima-se de uma plataforma conectada.

Há também um terceiro elemento: a regulação urbana. Em muitas cidades europeias, as zonas de baixas emissões, as restrições de acesso e as políticas de estacionamento favorecem os veículos de emissões zero. A Comissão Europeia mantém como objetivo reduzir em 90 % as emissões de gases com efeito de estufa do transporte até 2050, dentro da sua estratégia de mobilidade sustentável e inteligente.

Neste contexto, uma frota elétrica partilhada pode ter mais facilidade para operar em centros urbanos do que uma frota térmica. E é aí que surge uma ideia poderosa: se o automóvel elétrico partilhado estiver disponível, limpo, bem mantido e perto do utilizador, muita gente pode começar a perguntar-se se precisa realmente de ter um carro próprio.

Portugal mostra o avanço do elétrico, mas também a força da propriedade

Portugal é um bom laboratório para observar esta transição. O país avançou de forma notável na eletrificação. Segundo a ACAP, em 2025 os veículos 100 % elétricos representaram 23,2 % dos automóveis ligeiros de passageiros novos matriculados em Portugal, enquanto 69,7 % dos ligeiros de passageiros novos corresponderam a veículos elétricos, híbridos ou híbridos plug-in.

A infraestrutura também melhorou. A MOBI.E, rede pública portuguesa de carregamento, registou em 2025 mais de 8,8 milhões de carregamentos, um aumento de 45 % face ao ano anterior. Além disso, superou os 474.000 utilizadores distintos e fechou o ano com cerca de 23.000 tomadas em utilização, integradas em mais de 11.000 postos de carregamento.

Estes dados ajudam a explicar por que razão o automóvel elétrico já não é uma raridade em Portugal. Mas não demonstram que a propriedade vá desaparecer. Na verdade, o mesmo país que avança na eletrificação mantém uma relação muito forte com o veículo privado. A Pordata situava em 710,3 os veículos motorizados por cada 1.000 habitantes em Portugal em 2024, face a 584,7 em 2010. Ou seja: a motorização não caiu, aumentou.

A fotografia europeia vai no mesmo sentido. A ACEA contabiliza 248,8 milhões de automóveis ligeiros de passageiros em circulação na União Europeia em 2023 e situa a idade média do parque nos 12,5 anos. Também aponta para uma taxa de motorização de 646 veículos por cada 1.000 habitantes. São números que mostram uma realidade muito resistente: o carro privado continua a ser uma peça central da mobilidade europeia.

O grande argumento a favor: pagar pela utilização pode ser mais racional

O principal argumento a favor da mobilidade como serviço é muito claro: para muitos utilizadores urbanos, pagar pela utilização pode fazer mais sentido do que pagar pela propriedade.

Um carro próprio implica compra, financiamento, seguro, manutenção, pneus, impostos, inspeção, depreciação, estacionamento e risco tecnológico. No caso do elétrico, o comprador assume ainda dúvidas sobre a evolução das baterias, o valor residual, a velocidade de carregamento, as novas químicas e a obsolescência do software.

Num modelo de subscrição, renting flexível ou carro partilhado, parte desse risco passa para o operador. O utilizador paga pela disponibilidade, não por imobilizar capital. Isto pode ser atrativo para quem vive numa cidade com bom transporte público, trabalha perto de casa, percorre poucos quilómetros por semana e só precisa de carro de forma ocasional: uma escapadinha, uma compra maior, uma visita familiar ou um trajeto que não encaixa bem no comboio, metro ou autocarro.

A Agência Internacional de Energia prevê que as vendas mundiais de automóveis elétricos superem os 20 milhões de unidades em 2025 e representem mais de um quarto do mercado global. Esse crescimento fará com que haja mais oferta, mais frotas elétricas, mais dados de utilização e mais modelos comerciais em torno do veículo elétrico.

Também a regulamentação europeia empurra nessa direção. O Regulamento relativo à Infraestrutura para Combustíveis Alternativos, conhecido como AFIR, exige o desenvolvimento de estações de carregamento rápido para automóveis e veículos comerciais ligeiros a cada 60 quilómetros na rede transeuropeia de transportes, com pontos de pelo menos 150 kW e uma potência mínima por estação que aumenta progressivamente.

Quanto mais carregamento público existir e quanto mais interoperáveis forem os serviços, mais fácil será operar frotas elétricas partilhadas. Nesse ponto, Portugal parte com uma vantagem interessante: a MOBI.E apresenta-se como uma rede interoperável que permite carregar de norte a sul do país, incluindo Açores e Madeira, através de um sistema comum de acesso à infraestrutura.

O grande argumento contra: a mobilidade não é igual para todos

A mobilidade como serviço funciona melhor onde há densidade, alternativas e frequência. Ou seja, nas grandes áreas urbanas. Fora daí, o carro próprio mantém uma vantagem difícil de bater: disponibilidade imediata.

Uma família que vive numa zona periurbana, um trabalhador com horários variáveis, uma pessoa que transporta ferramentas, alguém com crianças pequenas, um utilizador que visita frequentemente familiares idosos ou um casal que faz viagens longas ao fim de semana pode continuar a ver o carro próprio como uma ferramenta de liberdade e segurança. Não por romantismo, mas por utilidade.

O transporte público não cobre todas as necessidades, nem chega com a mesma frequência a todos os territórios. O carsharing nem sempre está disponível perto de casa. As tarifas ao minuto podem tornar-se caras se a utilização se prolongar. E as subscrições mensais só são competitivas se o utilizador encontrar um equilíbrio real entre preço, flexibilidade e disponibilidade.

O International Transport Forum reconhece o potencial da mobilidade como serviço para reduzir a utilização do carro privado, mas também sublinha que esta deve integrar-se com o transporte público e responder a objetivos públicos claros. Ou seja, uma aplicação não resolve, por si só, um sistema de mobilidade mal desenhado.

Aqui convém ser prudente. A mobilidade como serviço não substitui o carro privado apenas porque existe uma aplicação apelativa. Precisa de massa crítica, veículos suficientes, regulação, dados abertos, facilidade de pagamento, integração tarifária, qualidade do transporte público e uma distribuição territorial razoável. Sem tudo isso, pode ficar limitada a uma solução interessante para determinados bairros e determinados utilizadores.

A realidade empresarial também arrefece o entusiasmo

Além disso, o negócio nem sempre é fácil. O caso da MaaS Global, criadora da aplicação Whim e considerada uma das pioneiras do conceito moderno de mobilidade como serviço, é significativo: a empresa declarou insolvência em 2024 depois de ter sido, durante anos, uma referência do setor.

Mais recentemente, a Renault decidiu reorganizar a sua divisão Mobilize e abandonar serviços de carsharing como o Zity em cidades como Madrid e Milão, no âmbito de uma estratégia mais centrada na rentabilidade e menos em negócios de mobilidade com retorno incerto.

Estes movimentos não significam que a mobilidade partilhada tenha fracassado. Significam algo mais concreto: transformar a mobilidade num serviço rentável, escalável e fiável é mais difícil do que parecia há uma década. O carro partilhado exige capilaridade, manutenção, limpeza, redistribuição de veículos, apoio ao cliente, seguros, energia, estacionamento e uma utilização muito elevada de cada unidade. Se não houver volume suficiente, as contas não fecham.

Então, o elétrico vai acabar com o carro em propriedade?

Provavelmente não. Pelo menos, não de forma generalizada. O automóvel elétrico não vai acabar com o carro em propriedade, mas pode mudar a forma como uma parte da população entende a propriedade.

A transição mais realista não é passar de “toda a gente tem carro” para “ninguém tem carro”. O cenário mais provável é misto. Nas cidades, uma parte dos utilizadores pode abdicar do segundo carro do agregado familiar, adiar a compra de um veículo novo ou combinar transporte público com carro elétrico partilhado. Nas empresas e administrações públicas, podem crescer as frotas elétricas partilhadas, o renting flexível e os veículos de utilização coletiva. Nas zonas rurais, periurbanas ou com menor oferta de transporte, a propriedade continuará a ser muito mais resistente.

Também pode mudar o tipo de propriedade. Haverá mais renting, mais subscrição, mais pagamento mensal com serviços incluídos e menos compra tradicional em alguns perfis de utilizador. Mas isso não equivale ao desaparecimento do carro próprio. Equivale a uma propriedade mais flexível, mais financeira e mais dependente da utilização real.

A verdadeira pergunta, portanto, não é se o automóvel elétrico vai acabar com o carro em propriedade. A pergunta certa é outra: em que casos continuará a fazer sentido comprar um carro e em que casos será mais inteligente pagar apenas para o utilizar?

Aí está a chave. O elétrico não mata a propriedade. O que faz é obrigar-nos a calculá-la melhor. E, para muitos condutores, esse cálculo será cada vez menos emocional e cada vez mais prático: quantos quilómetros faço, onde carrego, quanto pago para estacionar, que alternativas tenho perto de casa e quanto me custa realmente ter um carro parado 23 horas por dia.

O que importa acompanhar agora

A evolução da mobilidade como serviço dependerá de quatro fatores: a melhoria do carregamento público, o preço real dos automóveis elétricos, a rentabilidade das frotas partilhadas e a qualidade do transporte público. Se estes quatro elementos avançarem em conjunto, o carro em propriedade perderá peso em algumas cidades. Se avançarem separadamente, o carro privado continuará a ser, para milhões de europeus, a solução mais cómoda, mais flexível e, em muitos casos, a única verdadeiramente viável.

Estradas de Sangue: Reprimir X Educar 

Com 145 mortos em menos de quatro meses, Portugal precisa de muito mais do que radares e multas. Precisa de coragem política para mudar o sistema.

Cento e quarenta e cinco. É o número de pessoas que já não voltaram para casa em 2026, mortas nas estradas portuguesas até meados de abril. Cento e quarenta e cinco vidas extintas em menos de quatro meses, mais 42 do que no mesmo período do ano passado. Um aumento de 36% que deveria fazer soar todos os alarmes e não apenas os dos radares de velocidade.

A Páscoa de 2026 foi mais um capítulo desta tragédia cíclica. Entre os dias 2 e 6 de abril, a Operação Páscoa da GNR e da PSP terminou com 20 mortos, 53 feridos graves e 845 feridos ligeiros, num total de 2.602 acidentes. O Ministério da Administração Interna manifestou “profunda preocupação e consternação”. Declarou que “nenhuma morte na estrada é aceitável”. E anunciou medidas. Como sempre.

Essas medidas, como quase sempre, apontam para o mesmo horizonte: mais fiscalização, mais radares, mais coimas, recuperação da Brigada de Trânsito. Repressão. Não é que a fiscalização seja inútil, longe disso. Mas quando os números sobem 36% num único ano, há que perguntar se reprimir é suficiente. Ou se é apenas o caminho mais fácil, mais rápido e, não por acaso, o mais rentável para os cofres do Estado.

Vamos por partes:

Preparados para o exame, não para a estrada

Carlos Barbosa, presidente do Automóvel Clube de Portugal, disse no Parlamento o que muitos sabem mas poucos assumem: o ensino da condução em Portugal é, nas suas palavras, “uma vergonha”. Muitas escolas de condução não cumprem sequer as 30 aulas mínimas obrigatórias, enviando alunos para exame com meia dúzia de lições, embora cobrem o pacote completo.  Além disso, os percursos de exame estão pré-definidos e são conhecidos de antemão. O resultado? Condutores que passam no exame e chegam à estrada real como se aterrassem num planeta desconhecido.

O mesmo Carlos Barbosa defende há anos que é urgente implementar exames práticos mais exigentes e transparentes, que preparem os condutores para a vida real, para a chuva, para o nevoeiro, para a autoestrada, para o caos urbano e não apenas para os cinco percursos que podem sair no teste. 

Em vez disso, o Governo aprovou em janeiro de 2026 um regime que permite aprender a conduzir com um tutor em vez de um instrutor profissional. O ACP respondeu de imediato que o Governo estava a “demitir-se da sua função reguladora”. 

Com os números de sinistralidade à vista, é difícil discordar.

As estradas que matam e que todos conhecem

Portugal tem pontos negros nas estradas que são conhecidos há décadas. Troços onde os acidentes se repetem, onde as vítimas se acumulam, onde a geometria da via, a sinalização deficiente ou a ausência de separadores físicos criam as condições perfeitas para a tragédia. A Estratégia Nacional de Segurança Rodoviária, que prevê reduzir em 50% os mortos e feridos graves até 2030, foi anunciada em 2021 com cerca de 40 medidas. Em 2026, ainda não foi implementada. Nem sequer chegou a consulta pública. Resolver pontos negros custa dinheiro. Reprimir gera receita. 

A equação é simples e é esta que tem governado a política rodoviária portuguesa.

Um ecossistema sem regras comuns

As vias de circulação são hoje ecossistemas complexos onde coexistem, no mesmo espaço e ao mesmo tempo, automóveis, motociclos, velocípedes, trotinetas elétricas, veículos de entrega, autocarros, peões e uma constelação crescente de novos modos de mobilidade. Esta coexistência é em si mesma desafiante. Torna-se perigosa quando parte dos seus utilizadores ignora sistematicamente as regras que a tornam possível.

Quem circula nas cidades portuguesas assiste diariamente a um espetáculo de anarquia sobre rodas, ou sobre duas rodas. Utilizadores de trotinetas eléctricas que atravessam cruzamentos com o semáforo vermelho sem reduzir a velocidade. Ciclistas que circulam em contramão, sobem passeios, ignoram sinais de stop e transitam entre vias de trânsito com a descontração de quem passeia num jardim. Não são todos, é verdade. Mas são muitos. E a lei, que neste domínio ainda tem lacunas evidentes, raramente os alcança. 

O Código da Estrada não acompanhou a revolução da micromobilidade. É urgente que o faça com deveres claros: fiscalização efectiva e consequências reais para quem os ignora.

Supersportivos de série e ecrãs que hipnotizam

Há uma outra dimensão deste problema que raramente é discutida com frontalidade: os automóveis modernos são, ao mesmo tempo, mais poderosos e mais distrativos do que nunca. Potências que há uma geração apenas estavam disponíveis em superdesportivos de competição são hoje acessíveis em berlinas de família, SUVs do quotidiano e até em veículos eléctricos de gama média. Qualquer condutor medianamente equipado pode hoje, sem esforço, atingir velocidades e acelerações para as quais o seu treino e a sua experiência não o prepararam.

Em simultâneo, o interior dos automóveis transformou-se numa extensão do smartphone. Os grandes ecrãs tácteis que dominam os tabliers modernos, para os quais as marcas migraram funções tão simples como regular o ar condicionado ou ajustar o volume do rádio, exigem que o condutor desvie o olhar da estrada por vários segundos. Estudos consistentes demonstram que o tempo de reacção a uma ameaça com os olhos fora da via, mesmo por dois ou três segundos, equivale a circular às cegas durante dezenas de metros. A 50Km/h, três segundos equivalem a cerca de 15 metros percorridos. A distracção ao volante já é, em muitos países, a principal causa de acidentes. Em Portugal, continua a ser tratada como infracção menor e apenas se fala e, muti bem, penaliza o uso do telemóvel. O resto é equipamento de serie.

Um Código da Estrada do século XX para o século XXI

A revisão do Código da Estrada é uma necessidade há muito reconhecida e sistematicamente adiada. Um código pensado para uma realidade de há décadas não pode regular com eficácia um ecossistema viário que inclui veículos eléctricos de alta performance, trotinetas de 25 km/h, bicicletas de carga, veículos autónomos em fase de testes e modalidades partilhadas que se multiplicam a cada estação. A lei precisa de acompanhar a realidade. Precisa de definir com clareza os direitos e deveres de cada modo de mobilidade, de estabelecer hierarquias de responsabilidade nos sinistros que envolvam diferentes tipos de veículos e de criar um quadro sancionatório que seja simultaneamente justo, proporcional e dissuasor.

Mas não se iludam. A lógica que tem governado a segurança rodoviária em Portugal é uma lógica financeira, não humanista. Radares, coimas, taxas de juro sobre contraordenações: tudo isto gera receita. Rever o ensino da condução, resolver pontos negros, modernizar a legislação, investir em educação rodoviária desde a escola primária: tudo isto custa dinheiro. E, pior ainda, os resultados demoram anos a ser visíveis nas estatísticas.

Cento e quarenta e cinco mortos em menos de quatro meses. Para a próxima Páscoa, o Governo prepara certamente outra operação de fiscalização intensiva, outro comunicado de “profunda preocupação”, outro anúncio de medidas. E nós, tal como todos os anos, ficaremos à espera dos números do fim-de-semana.

Reprimir dá dinheiro. Educar custa dinheiro. Enquanto esta aritmética se mantiver, as estradas portuguesas continuarão a cobrar o seu tributo semanal, pontualmente, religiosamente, de Páscoa em Páscoa.

Fontes: ANSR – Autoridade Nacional de Segurança Rodoviária; GNR; PSP; ACP – Automóvel Clube de Portugal; Ministério da Administração Interna.

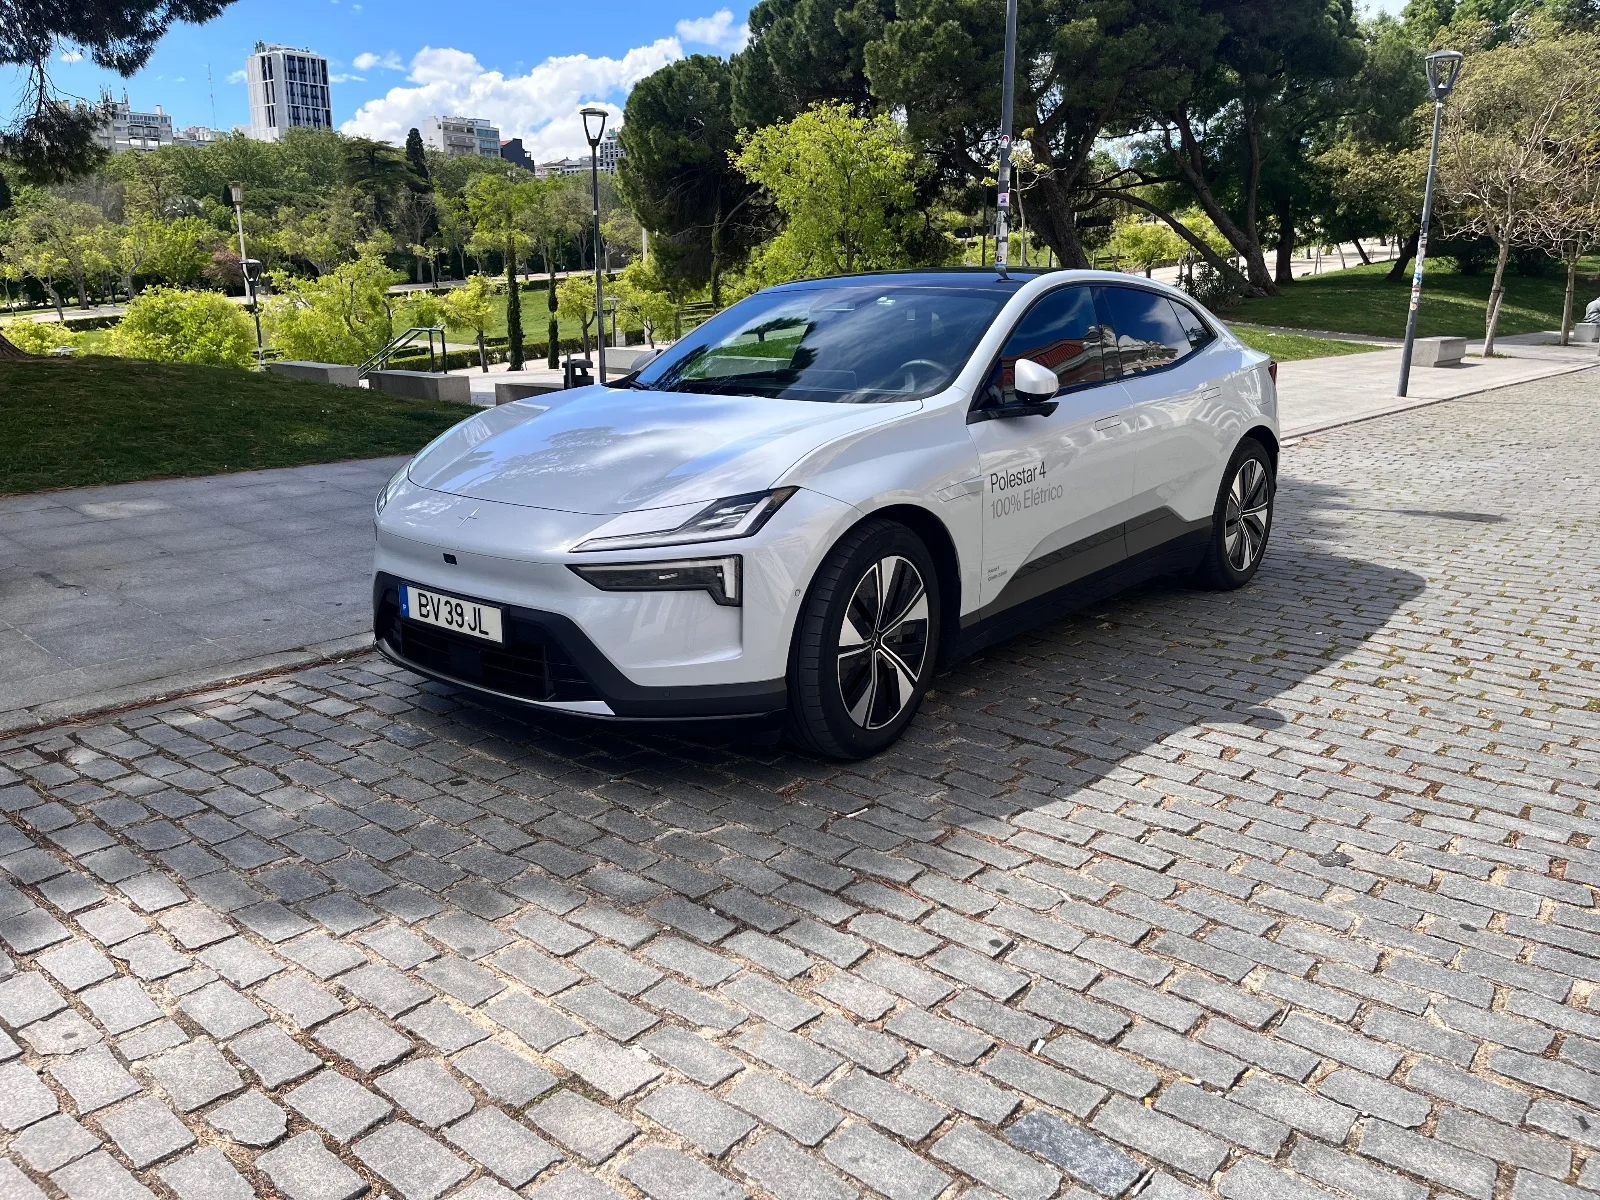
Mobilidade elétrica sem compromissos: uma viagem real com o Polestar 4

Ainda existe uma perceção enraizada de que a autonomia é o principal obstáculo à adoção da mobilidade elétrica. Mas, por vezes, tudo o que é preciso é uma experiência real — sem filtros — para desmontar esse mito. Foi exatamente isso que procurei fazer ao volante de um Polestar 4, numa viagem entre Vila do Conde e Lisboa, com partida do stand da Triauto, rumo ao Hotel Ikonik.
Para contextualizar a experiência, o Polestar 4 posiciona-se como um SUV coupé 100% elétrico com uma abordagem muito focada na eficiência e performance. Equipado com uma bateria de 100 kWh, permite autonomias até cerca de 620 km (WLTP) na versão de motor único, podendo chegar aos 544 cv na variante de dois motores com tração integral. A aceleração dos 0 aos 100 km/h pode ser feita em apenas 3,8 segundos, demonstrando que eficiência e performance já não são conceitos opostos no mundo elétrico. Ao nível do carregamento, suporta potências até 200 kW em corrente contínua, permitindo recuperar de 10% a 80% em cerca de 30 minutos. Em Portugal, o modelo tem agora um preço de entrada desde 50.900€, posicionando-se de forma ainda mais competitiva no segmento dos elétricos premium.
Saí com 80% de bateria e, logo no início, fiz uma paragem estratégica em Oliveira do Douro para “apanhar” uma colega que me acompanharia nesta jornada. A partir daí, a viagem decorreu de forma tranquila e consistente, maioritariamente a 120 km/h, com uma ligeira redução para os 110–115 km/h na fase final.
A gestão foi simples, sem necessidade de grandes preocupações ou ajustes constantes.
Resultado: chegada a Lisboa com 6% de bateria e cerca de 60 km de autonomia ainda disponíveis — um número que, para muitos, poderá surpreender.
A escolha do Hotel Ikonik Lisboa revelou-se igualmente acertada. Com vários pontos de carregamento disponíveis, bastou ligar o carro ao final do dia e deixar que carregasse durante a noite. Sem filas, sem esperas, sem desvios. Na manhã seguinte, o Polestar 4 estava novamente a 100%, pronto para mais um dia intenso.
E que dia foi esse. Nove reuniões, em diferentes pontos da cidade de Lisboa, sempre com total confiança na autonomia e sem qualquer necessidade de carregamento intermédio. No final da agenda, iniciei o regresso a Matosinhos com 94% de bateria.
Ainda houve tempo para passar por Espinho e novamente por Oliveira do Douro para deixar dois colegas, antes de terminar a viagem com 24% de bateria — sempre dentro dos limites legais de velocidade e, mais uma vez, sem qualquer paragem para carregar.
Esta experiência reforça uma ideia simples, mas muitas vezes ignorada: a mobilidade elétrica já responde às necessidades reais do dia a dia — mesmo em cenários exigentes.
Mais do que números, é a vivência que faz a diferença. Para quem cresceu com motores de combustão, é natural que existam dúvidas: autonomia, tempos de carregamento, infraestrutura. Mas a verdade é que, na prática, muitas dessas barreiras dissipam-se rapidamente.
Há algo de particularmente relevante nesta experiência: durante toda a viagem, nunca precisei de parar numa “bomba”. O carro carregou enquanto eu descansava. E essa mudança de paradigma — passar de “abastecer” para simplesmente “carregar enquanto se vive” — representa um nível de comodidade difícil de ignorar.
A mobilidade elétrica não é apenas uma alternativa. Para muitos casos, já é uma solução mais simples, mais confortável e perfeitamente alinhada com as exigências do quotidiano.

José Oliveira,
Diretor Greenfuture

Está na Hora de Libertar os Transportes da Dependência do Petróleo

O petróleo está a ser usado como arma. Estamos atualmente a viver até que ponto o constrangimento no fornecimento de petróleo pode causar danos graves à economia global. Isto constitui mais uma razão — além de travar o aquecimento global — pela qual é imperativo libertarmo-nos da dependência do petróleo. Faz sentido focarmo-nos nos transportes, já que o movimento de pessoas e mercadorias consome mais de 60% dos produtos petrolíferos utilizados no mundo. A boa notícia: temos soluções maduras. Precisamos de eletrificar a frota já.

No passado, assistimos a múltiplas operações militares sob o pretexto pouco disfarçado de garantir o fornecimento de petróleo: Kuwait, Iraque, Venezuela, entre outros. A nossa dependência do petróleo está a causar sofrimento inaceitável e evitável às populações locais e à estabilidade global. A guerra em curso declarada pelos EUA e por Israel contra o Irão desencadeou a maior turbulência de sempre no mercado global de petróleo, segundo a Agência Internacional de Energia (IEA).

A Nossa Dependência do Petróleo Tem um Custo Elevado

O encerramento de facto do Estreito de Ormuz retira cerca de 20% do comércio global de petróleo. Como resultado, os preços à vista do crude Brent e West Texas Intermediate saltaram da faixa dos 60–70 dólares, onde se encontravam no último ano, para quase 120 dólares a 9 de março. No momento em que escrevo estas linhas, os preços desceram e voltaram a subir para cerca de 100 dólares, significativamente acima dos níveis pré-guerra.

Após duas semanas de conflito, isto já está a afetar a economia global. O custo de vida é impactado pelo aumento dos preços dos combustíveis, bem como pela subida progressiva dos preços dos bens devido aos custos de transporte. Nos EUA, o preço médio nacional da gasolina “simples” já subiu 25% face ao mês anterior. A IEA ordenou uma libertação parcial das reservas estratégicas de petróleo para reduzir a pressão sobre os preços — os países membros são obrigados a manter um stock equivalente a pelo menos 90 dias de importações líquidas. Se a guerra se prolongar, esta situação causará escassez, o que limitará a nossa capacidade de viajar e transportar mercadorias.

Este é mais um lembrete da medida em que dependemos do petróleo para funcionar. Europa, China, Japão, Coreia e a maioria dos países não têm alternativa senão depender dos produtores de petróleo para abastecer os seus veículos. A Ásia é particularmente afetada pelo encerramento do Estreito de Ormuz, devido às rotas dos seus petroleiros. Mesmo os EUA, que são o maior produtor desde 2018 e exportador líquido de petróleo, são impactados (como se vê pelos preços), dado que os mercados são globalizados.

Tendo em conta que os transportes representam cerca de dois terços do consumo global de produtos petrolíferos, a transição dos combustíveis fósseis para a eletricidade (ou hidrogénio) na mobilidade é crítica para reduzir esta dependência estratégica. Ao promover a mobilidade limpa, tendemos a esquecer este aspeto — pelo menos em períodos de estabilidade nos mercados do petróleo — focando-nos no aquecimento global e na qualidade do ar.

Temos de Eletrificar a Frota para Reduzir a Dependência do Petróleo

No final de 2025, cerca de 4% da frota global era totalmente elétrica e outros 1,5% eram híbridos plug-in, segundo a IEA. Estas duas categorias representavam então 78 milhões de veículos plug-in, dos quais 20 milhões foram adicionados no último ano. Em meados de 2025, a Bloomberg New Energy Finance estimava que os veículos plug-in atingirão cerca de 15% da frota global até 2030 e 40% até 2040. A idade crescente das frotas europeia e norte-americana (cerca de 13 anos em média) tende a prolongar este processo de eletrificação.

A eletrificação da frota não está isenta de desafios num mundo onde a geopolítica afeta fortemente as cadeias de abastecimento globais. A médio prazo, o setor da mobilidade verá a sua dependência deslocar-se dos países produtores de petróleo para a China. De facto, a China domina os mercados globais de minerais, componentes e células de baterias, bem como de terras raras, com quotas de mercado entre 60% e 95%.

A China trabalha nesta questão estratégica há mais de 15 anos. Em 2009, o governo central lançou um projeto-piloto chamado “Dez Cidades, Mil Veículos” para responder tanto à dependência energética como à qualidade do ar. O programa promoveu a adoção de veículos híbridos e elétricos, oferecendo apoio financeiro e focando-se inicialmente nas frotas de transporte público. Com o tempo, o governo desenvolveu uma estratégia abrangente que vai da extração e processamento de minerais à I&D e à produção, mantendo-se fiel a esse plano.

As outras grandes regiões começaram muito mais tarde a implementar políticas industriais abrangentes. Por exemplo, em 2022, o Congresso dos EUA aprovou o Inflation Reduction Act (IRA), que promove o desenvolvimento da capacidade interna de produção de baterias. Também incentiva o abastecimento doméstico, exigindo uma percentagem crescente de minerais extraídos ou processados nos EUA ou em países “aliados”. No entanto, a atual administração reverteu tantas políticas quanto possível que promoviam a eletrificação.

De forma semelhante, em 2023, a Comissão Europeia adotou o Critical Raw Materials Act (CRMA), destinado a garantir o abastecimento de matérias-primas críticas necessárias à transição verde e digital. A iniciativa foca-se na mineração, processamento e reciclagem de minerais críticos, sendo apoiada por acesso facilitado a financiamento e licenciamento acelerado.

A eletrificação da frota depende, em grande medida, de vontade política ambiciosa e estável, como a China demonstrou. As políticas devem abranger tanto a oferta como a procura até que a tecnologia emergente esteja suficientemente madura para se sustentar por si própria. Reverter o rumo numa transformação de longo prazo, como acontece atualmente nos EUA, é autodestrutivo, pois interrompe esforços que serão difíceis de retomar.

A Turbulência no Mercado Petrolífero Irá Aumentar Naturalmente a Eletrificação

Só podemos esperar que a atual turbulência seja de curta duração. No entanto, uma crise petrolífera prolongada aceleraria certamente a transição para fora dos combustíveis fósseis. De facto, o site automóvel norte-americano Edmunds registou um aumento inicial do interesse por veículos eletrificados. Na semana de 2 de março, as pesquisas relacionadas com HEV, PHEV e BEV representaram 22,4% de todas as pesquisas de veículos, face a 20,7% na semana anterior, impulsionadas sobretudo pelos BEV. Pode parecer marginal, mas tende a crescer.

Recorde-se que a crise do petróleo de 1973 levou a uma rápida mudança dos consumidores, que abandonaram os carros de elevado consumo em favor de modelos compactos e subcompactos. Hoje, existe uma solução mais drástica para enfrentar o problema: os veículos elétricos. Esta possível inversão ocorre numa altura em que a GM, Stellantis, Ford e Honda anunciaram mais de 60 mil milhões de dólares em imparidades devido ao cancelamento de investimentos relacionados com veículos elétricos, e em que muitos (nos EUA) estão a voltar a investir em SUVs e pick-ups de grande cilindrada com motores V8. Terão de alterar novamente as suas estratégias?

Marc Amblard
Managing Director, Orsay Consulting

SDV: Desbloquear Oportunidades, Mas Não Sem Desafios

A Ascensão do Veículo Definido por Software

A indústria automóvel está a atravessar múltiplas transformações profundas em paralelo. Durante décadas, a inovação concentrou-se sobretudo na engenharia mecânica. Hoje, o software está a tornar-se um motor central de criação de valor. O surgimento do veículo definido por software (SDV – Software-Defined Vehicle) está a redefinir a forma como os automóveis são concebidos, produzidos, vendidos, atualizados e experienciados ao longo do seu ciclo de vida.

Esta mudança vai muito além de simplesmente adicionar mais código aos veículos. Exige alterações fundamentais nas arquiteturas elétricas/eletrónicas (E/E), nos processos de desenvolvimento tanto do software como do veículo no seu todo, bem como nas relações com fornecedores e nos modelos de negócio.


Separar os Ciclos de Desenvolvimento de Software e Hardware

Tradicionalmente, o desenvolvimento de software automóvel estava fortemente associado aos ciclos de hardware do veículo. As grandes atualizações de software coincidiam com o lançamento de novos modelos ou com renovações de hardware. Os fornecedores entregavam software incorporado em unidades de controlo eletrónico (ECU) dedicadas e, uma vez implementados, os sistemas permaneciam em grande medida fixos.

O paradigma SDV quebra esta dependência. Introduzido em larga escala pela Tesla em 2012, este modelo dissocia o software dos ciclos de desenvolvimento do hardware automóvel. O software torna-se modular, reutilizável entre plataformas e concebido para implementação contínua. Camadas de abstração entre hardware e software permitem atualizações sem necessidade de redesenhos físicos. Esta abordagem reduz tempos e custos de desenvolvimento, ao mesmo tempo que possibilita a melhoria contínua. Os veículos podem receber novas funcionalidades, melhorias de desempenho e correções de erros muito depois da entrega ao cliente.


De ECUs Distribuídas à Computação de Alto Desempenho

Os veículos convencionais dependem de dezenas — por vezes mais de 100 — ECUs distribuídas, cada uma responsável por uma função específica, como travagem, infoentretenimento ou climatização (HVAC). Esta arquitetura enfrenta limitações ao nível da escalabilidade, da largura de banda de dados e da capacidade de atualização.

O SDV substitui este mosaico por uma arquitetura simplificada baseada em computadores de alto desempenho (HPCs) e controladores. O primeiro passo é frequentemente uma arquitetura baseada em domínios (por exemplo, um HPC para todas as funções relacionadas com o chassis) e, numa fase posterior, computação centralizada com controladores zonais. A Rivian, por exemplo, reduziu o número de controladores na sua plataforma R1 de 17 para 7, simplificando a cablagem e reduzindo-a em 2,6 km. A arquitetura Neue Klasse da BMW baseia-se em quatro “supercérebros” específicos por domínio, ligados a quatro controladores zonais. Estes últimos desempenham essencialmente funções de triagem de dados e distribuição de energia numa área física do veículo, enquanto a computação se concentra nos HPCs.

Estas novas arquiteturas exigem soluções de rede a bordo com maior largura de banda. Além disso, a implementação de funções ADAS gera maiores fluxos de dados e requer baixa latência para maximizar a segurança. Para esse efeito, o Ethernet está a ganhar relevância, nalguns casos com cabos óticos, para ligar os HPCs aos controladores zonais.


Reinventar a Cadeia de Fornecimento

A transição para o SDV também está a transformar os modelos tradicionais de fornecimento. Em vez de adquirirem ECUs com software incorporado juntamente com o hardware que controlam, os fabricantes (OEMs) estão a investir em stacksde software modulares e abstraídos, plataformas de computação escaláveis e ecossistemas cada vez mais abertos. Grandes fornecedores como Bosch, Magna International, Denso, ZF Friedrichshafen e Valeo expandiram-se para os HPCs e para a integração de software. Aqueles que não possuem competências em eletrónica ou capacidade para desenvolver HPCs ou controladores perderão simplesmente receitas associadas às ECUs.

Ao mesmo tempo, alguns OEMs, como Tesla, BYD, Xpeng e Rivian, desenvolvem os seus próprios stacks de software, HPCs e até chips de IA.

A colaboração com gigantes tecnológicos, designers de semicondutores e fornecedores de serviços cloud tornou-se essencial. Empresas como Nvidia e Qualcomm, anteriormente fornecedores de nível 2 ou 3 (quando o eram), participam agora nas fases iniciais de desenvolvimento com os OEMs. Iniciativas setoriais procuram harmonizar normas e desenvolver soluções open-source, reconhecendo que a interoperabilidade é crítica.


Atualizações Over-the-Air e Valor ao Longo do Ciclo de Vida

Um dos benefícios mais visíveis do SDV são as atualizações de software over-the-air (OTA). Os fabricantes podem enviar melhorias de funcionalidades e recalls relacionados com software sem necessidade de visitas ao concessionário, reduzindo o incómodo para os consumidores. A Tesla demonstrou o potencial desta capacidade ao melhorar remotamente o desempenho de travagem poucos dias após receber críticas negativas aquando do lançamento do Tesla Model 3. Da mesma forma, a Rivian introduziu ou atualizou centenas de funcionalidades via OTA no seu primeiro ano de atividade. Esta capacidade aumenta a satisfação do cliente e deverá proteger os valores residuais.

As atualizações OTA criam também novas oportunidades de monetização, permitindo desbloquear funcionalidades após a compra mediante subscrição ou pagamento único. Por exemplo, a Tesla oferece acelerações mais rápidas mediante pagamento; a Mercedes-Benz vende aumentos de potência por subscrição; e a Ford Motor Company disponibiliza o BlueCruise, um sistema ADAS de Nível 2, mediante mensalidade. OEMs como Stellantis e General Motors projetaram, em 2021, receitas relacionadas com software na ordem dos 20 mil milhões de dólares até 2030. No entanto, a monetização revelou-se mais complexa do que o esperado. Cobrar por funcionalidades anteriormente incluídas de série, como bancos aquecidos, gerou contestação. O sucesso dependerá antes da entrega de valor adicional genuíno, como hotspots Wi-Fi ou melhorias na assistência à condução.


Uma Transição Exigente

A transição para o SDV não é uma simples evolução, mas uma transformação profunda e multifacetada. Alguns dos desafios são técnicos. A compatibilidade hardware-software e a cibersegurança terão de ser asseguradas durante uma década ou mais após a venda do veículo. As normas de conectividade evoluem — por exemplo, de 5G para 6G — exigindo conceção de hardware orientada para o futuro. Os fabricantes terão igualmente de garantir margem suficiente de capacidade computacional para suportar futuras gerações de software sem necessidade de atualizações dispendiosas de hardware.

Existem também desafios ao nível organizacional, incluindo cultura empresarial, escassez de talento, processos de engenharia e gestão da cadeia de abastecimento. A CARIAD, entidade de software do Volkswagen Group, enfrentou atrasos repetidos no desenvolvimento, levando ao lançamento tardio de veículos. Consequentemente, futuros modelos do grupo utilizarão arquiteturas E/E e stacks de software desenvolvidos em conjunto com a Xpeng para a China e com a Rivian para o resto do mundo. De forma semelhante, em meados de 2025, a Ford Motor Company cancelou o projeto FNV4 (Fully Networked Vehicle), optando por uma atualização menos ambiciosa da arquitetura existente.

No início deste ano, a McKinsey & Company previu que 47% de todos os novos veículos vendidos globalmente em 2030 ainda utilizariam uma arquitetura distribuída, enquanto 41% apresentariam uma arquitetura baseada em domínios e 12% uma arquitetura zonal com computação centralizada. Esta última deverá atingir “apenas” 33% até 2035. Ainda há um longo caminho a percorrer.


Líderes na Fronteira Digital

Os novos intervenientes digitais estão a avançar mais rapidamente. Segundo o Digital Automaker Index 2025 da Gartner, os líderes incluem Tesla, Nio, Xiaomi, Xpeng, Li Auto e Rivian. Os primeiros automóveis da Xiaomi ilustram a convergência entre eletrónica de consumo e mobilidade. Os modelos SU7 e YU7 integram-se perfeitamente com smartphones e ecossistemas domésticos, executando sistemas operativos proprietários numa arquitetura centralizada.

Os OEMs tradicionais não têm alternativa senão realizar esta transição. De acordo com um inquérito de 2025 conduzido pela McKinsey & Company, 38% dos proprietários de automóveis premium na Alemanha considerariam mudar de marca se a alternativa oferecesse uma melhor experiência digital.


Rumo ao Veículo Definido por IA

Embora os SDV ainda estejam a ser implementados em larga escala, a próxima etapa já começa a emergir, como demonstrado na Consumer Electronics Show deste ano: o veículo definido por IA (AIDV). Assente na computação centralizada e numa conectividade robusta, o AIDV integrará modelos avançados de inteligência artificial capazes de aprender, raciocinar e adaptar-se. Em vez de software determinístico a controlar comportamentos predefinidos, sistemas de IA multimodais melhorarão continuamente através de ciclos de dados na cloud e no próprio veículo. Agentes de IA irão gerir não só assistentes a bordo, mas também funções ao longo do ciclo de vida, desde o fabrico à manutenção preditiva. O veículo evoluirá de atualizável para adaptativo.

Marc Amblard
Managing Director, Orsay Consulting

Fluxo Humano: Como os Veículos Autónomos Vão Finalmente Resolver a Mobilidade Rural

Durante décadas, aceitámos uma verdade simples: um bom transporte público é um privilégio urbano. Se vive numa aldeia, tem carro. Mas e se esta suposição estiver prestes a ruir?

A Divisão da Mobilidade

Hoje, apenas 14% dos alemães (o que provavelmente é semelhante em toda a Europa) têm acesso a transportes públicos atrativos. O resto – particularmente nas zonas rurais – enfrenta uma realidade dura: as viagens em transporte público demoram mais do dobro do tempo do que de carro, com tempos médios de espera de 26 minutos. Isto não é apenas inconveniente; é um problema democrático. Estudos recentes mostram uma correlação clara entre maus transportes públicos e o aumento do apoio a partidos extremistas em regiões mal servidas. Quando as pessoas se sentem abandonadas pelas infraestruturas, sentem-se abandonadas pelo próprio Estado.

Para Além dos Horários

Human Flow descreve uma mobilidade que parece sem esforço, espontânea e intuitiva. É a sensação de movimento sem fricção – a forma como os habitantes das cidades vivem hoje o transporte, mas estendida a todos, em todo o lado. O conceito afasta-nos da pergunta “Que linha passa a que horas?” e aproxima-nos simplesmente de pensar “Vou agora.”

Isto não é pensamento utópico. A tecnologia existe. O enquadramento legal está em vigor (pelo menos na Alemanha desde 2022; noutros países europeus o tema ainda está em debate público). O que falta é a vontade política de integrar, em vez de apenas inovar.

O Catalisador Autónomo

Um estudo inovador da DB AG (Caminhos-de-Ferro Alemães) revela como os veículos autónomos poderiam transformar este panorama – mas apenas se forem implementados corretamente. A investigação modelou três cenários para a Alemanha em 2045, cada um com resultados drasticamente diferentes.

Cenário 1: Automação Sem Ambição
O “Cenário Base” limita-se a automatizar as linhas de autocarro existentes. Resultado? Os custos operacionais descem 14%, o serviço aumenta 23% – mas a procura quase não muda. Porquê? Porque esperar 26 minutos por um autocarro que demora o dobro do tempo de uma viagem de carro continua a ser pouco atrativo, mesmo que seja sem motorista.

Cenário 2: A Armadilha do Robotáxi
O “Cenário de Concorrência” introduz robotáxis operados por privados a par do transporte público. Parece promissor? O estudo mostra que seria catastrófico: o tráfego rodoviário nas áreas metropolitanas aumentaria 30–40%, o transporte público perderia passageiros e receitas, e os custos sociais anuais da mobilidade aumentariam em 56 mil milhões de euros. Crucialmente, as zonas rurais veriam quase nenhuma melhoria – os operadores privados simplesmente não serviriam regiões de baixa densidade e pouco rentáveis.

Cenário 3: Inteligência Integrada
O “Cenário de Serviço Público” integra 850 000 vaivéns autónomos num sistema abrangente de mobilidade pública. É aqui que o Human Flow se torna real:

  • Tempos de espera reduzem-se de 26 para 13 minutos nas zonas rurais
  • 5–13 minutos desde o desejo de mobilidade até ao embarque
  • Tempos de viagem apenas 10% mais longos do que de carro particular (comparado com 112% hoje)
  • Poupança mensal de 170 € para quem muda do carro
  • Redução de 11% no congestionamento urbano
  • Redução de 20% nos subsídios públicos, apesar de um serviço muito mais alargado
  • Redução de 25% na posse de automóveis privados (menos 12 milhões de veículos)

A diferença? Integração. Os vaivéns autónomos a pedido não competem com as linhas de autocarro – alimentam-nas. As aplicações agregam todos os modos de transporte numa única conta. Acordos de nível de serviço garantem disponibilidade. O sistema torna-se tão intuitivo como usar um smartphone.

O Padrão Global

Curiosamente, o Human Flow não é novo – tem sido uma realidade analógica em grande parte da Ásia e de África há décadas. Jeepneys em Manila, matatus em Nairobi, trotros em Acra: estes sistemas de transporte informal sempre funcionaram segundo uma lógica responsiva à procura, partindo quando cheios e ajustando rotas de forma flexível. As plataformas digitais a pedido são, na essência, a formalização e algoritmização de princípios que já funcionam diariamente para milhares de milhões de pessoas.

Boa Prática: Sprinti

O futuro já está a chegar a Hanôver, na Alemanha. Desde 2021, o serviço Sprinti transportou mais de 3,5 milhões de passageiros usando vaivéns a pedido totalmente integrados no transporte público (mas sem automação). Os utilizadores não pagam qualquer suplemento além do seu bilhete habitual. Espera média: 18 minutos. Procura diária: 4 400 pessoas, subindo para 6 500 aos fins de semana. O mais crucial: 40% dos utilizadores teriam, de outra forma, conduzido o seu próprio carro.

A Escolha à Frente

A mensagem do estudo é inequívoca: a condução autónoma vai remodelar a mobilidade de qualquer forma. A questão é se cria um mercado de 74 mil milhões de euros para uma mobilidade pública integrada ao serviço de todos, ou se se fragmenta em sistemas concorrentes que aumentam o tráfego, os custos e a desigualdade.

Para Portugal, com as suas próprias clivagens entre o rural e o urbano, as implicações são claras. A tecnologia para criar Human Flow existe hoje. O que é necessário é a visão para a implementar como um sistema, e não como projetos-piloto isolados.

A mobilidade não é apenas sobre deslocação. É sobre acesso ao trabalho, à saúde, à educação e à comunidade. É uma infraestrutura para a democracia. Quando finalmente levarmos o Human Flow às zonas rurais, não estaremos apenas a melhorar o transporte. Estaremos a manter regiões vivas, economias competitivas e sociedades ligadas.

A carrinha autónoma e elétrica está a tornar-se o novo autocarro de linha. E é exatamente disso que a mobilidade rural precisa.